
経営者保証ガイドラインとは?解除の要件と残る資産
経営者保証に関するガイドラインは、2013年(平成25年)12月に公表され、2014年2月1日から適用されている自主的なルールです。「3要件を満たせば保証が外れる」という説明がよく流通していますが、ガイドライン本文に「3要件」という語はありません。本文が列挙しているのはイ)からホ)までの5項目で、「3要件」は中小企業庁が別の条項を整理し直した呼び方です。
このページでは、全国銀行協会が公開しているガイドライン本文・特則・廃業時の基本的考え方・Q&Aの原文と、金融庁・中小企業庁の公表資料を直接あたって、どの条項に何が書いてあるかを項番号つきで並べます。保証を履行することになったとき手元に何が残るのか、信用情報にどう載るのかまで、条項の文言で確認します。
- ▸ガイドラインは法的拘束力のない準則。本文2項(1)が「法的拘束力はないものの、……自発的に尊重され遵守されることが期待されている」と書いています
- ▸既存の保証の解除を申し入れられるのは本文6項(1)。金融機関側の対応は「真摯かつ柔軟に検討」+「丁寧かつ具体的に説明」までで、解除そのものは義務づけられていません
- ▸債務整理をした保証人について信用情報登録機関に報告・登録しないとするのは8項(5)。会社側についての規定ではありません
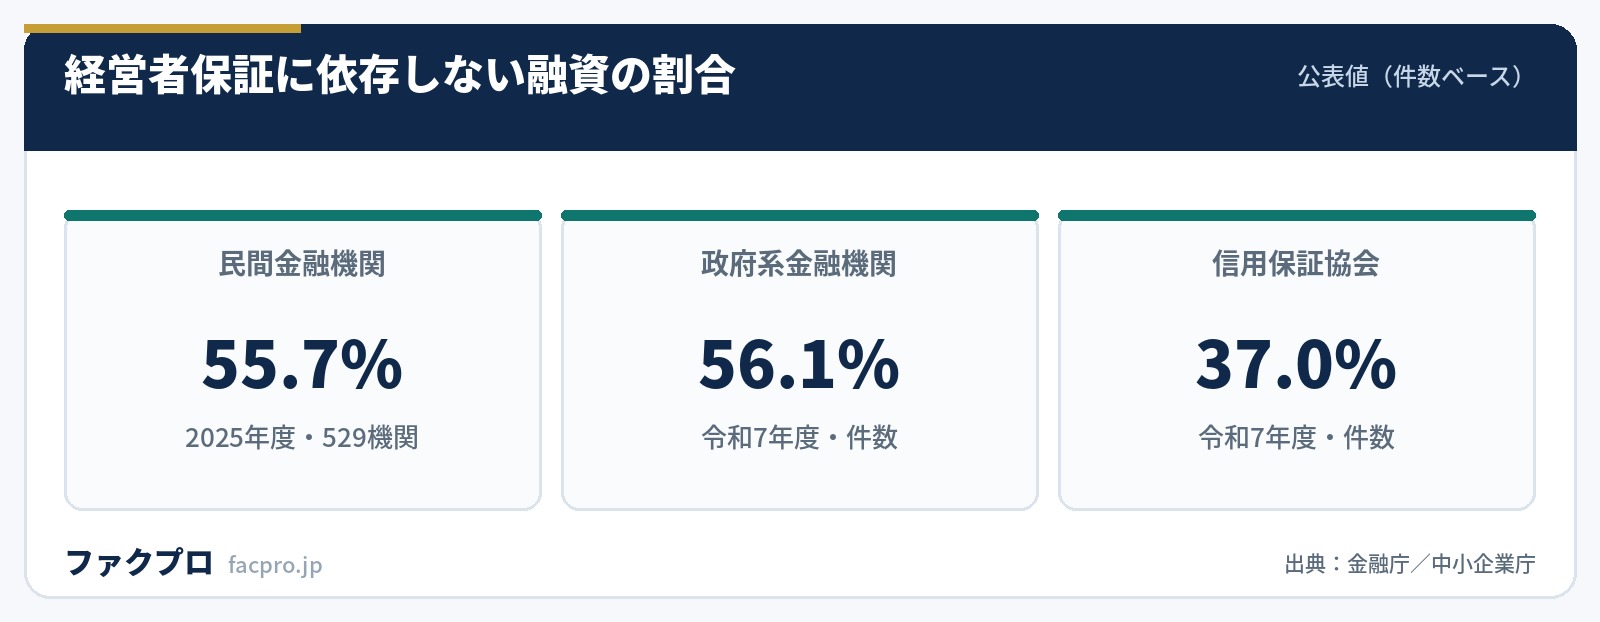
- ▸2025年度の民間金融機関の新規融資に占める経営者保証に依存しない融資の割合は55.7%(529機関・約122万件)。信用保証協会は37.0%ですが、法人のみに限ると20%です
| 策定主体 | 経営者保証に関するガイドライン研究会(日本商工会議所と全国銀行協会が共同で設置) |
|---|---|
| 公表日 | 平成25年12月5日(金融庁 監督指針II-10-1の記載/Q&A表紙) |
| 適用開始 | 平成26年2月1日(本文8項(1)) |
| 法的性格 | 本文2項(1)「法的拘束力はないものの、……自発的に尊重され遵守されることが期待されている」 |
| 適用対象の保証契約 | 本文3項(1)〜(4)の全てを充足すること |
| 保証を求めない検討要件 | 本文4項(2)イ)〜ホ)の5項目(全ての充足は求められない=Q.4-10) |
| 既存保証の見直し | 本文6項(1)①②/事業承継時は6項(2) |
| 残存資産 | 本文7項(3)③「一定期間の生計費に相当する額や華美でない自宅等」。金額の記載なし |
| 生計費の目安 | Q&A Q.7-14 民事執行法施行令で定める額(33万円)×雇用保険の給付期間(90〜330日) |
| 自由財産 | Q&A Q.7-23 現金99万円ほか。破産法34条3項1号+民事執行法131条3号+同施行令1条(66万円×3/2) |
| 信用情報 | 本文8項(5) 保証人について報告・登録しない。Q.8-5「『債務履行完了』として登録」 |
| 弁済計画の期間 | 本文7項(3)④c 原則5年以内(Q.7-24で超える計画も可) |
| 対象債権者 | Q.1-1 信用保証協会(代位弁済前を含む)、サービサー、公的金融機関等も含む |
| 事業承継時の特則 | 令和元年12月策定/令和2年4月1日から適用。前経営者と後継者の二重徴求は原則禁止 |
| 廃業時の基本的考え方 | 令和4年3月策定(令和5年11月改定)。ゼロ円弁済も許容され得ると明示 |
経営者保証ガイドラインとは?法律ではなく自主的な準則
まず性格を押さえます。ガイドラインは法令ではありません。本文2項(1)がそのことを明記しています。
“このガイドラインは、経営者保証における合理的な保証契約の在り方等を示すとともに主たる債務の整理局面における保証債務の整理を公正かつ迅速に行うための準則であり、……法的拘束力はないものの、主たる債務者、保証人及び対象債権者によって、自発的に尊重され遵守されることが期待されている。
策定したのは「経営者保証に関するガイドライン研究会」です。平成25年8月に、日本商工会議所と全国銀行協会が共同で有識者を交えた意見交換の場として設置したもので、本文は「中小企業団体及び金融機関団体共通の自主的自律的な準則として、策定・公表するものである」と書いています。中小企業庁のページは「全国銀行協会と日本商工会議所が策定した」という書き方をしていますが、本文と金融庁の監督指針はいずれも「研究会」を策定主体としています。
金融機関側の受け皿は、金融庁の「中小・地域金融機関向けの総合的な監督指針」II-10です。II-10-1は「その取組方針等を公表することが望ましい」とし、II-10-2が着眼点を列挙しています。
適用の対象になる保証契約の4つの要件
本文3項は「以下の全ての要件を充足する保証契約に関して適用されるものとする」として、4つを挙げています。
- ✓(1)保証契約の主たる債務者が中小企業であること……Q.3は「中小企業基本法に定める中小企業者・小規模事業者に該当する法人に限定しておらず」、個人事業主も対象に含まれるとしています
- ✓(2)保証人が個人であり、主たる債務者である中小企業の経営者であること……実質的な経営権を有している者、営業許可名義人、ともに事業に従事する配偶者、経営者の健康上の理由による事業承継予定者も含まれます
- ✓(3)主たる債務者及び保証人の双方が弁済について誠実であり、対象債権者の請求に応じ、それぞれの財産状況等(負債の状況を含む。)について適時適切に開示していること
- ✓(4)主たる債務者及び保証人が反社会的勢力ではなく、そのおそれもないこと
「対象債権者」の範囲はQ.1-1が答えています。中小企業に対する金融債権を有する金融機関等であって、現に経営者に対して保証債権を有するもの、または将来これを有する可能性のあるもので、信用保証協会(代位弁済前も含む)、保証債権の譲渡を受けた債権回収会社、公的金融機関等も含まれます。一方で、保証を履行して求償権を持つことになった保証人は含まれません。サービサーの位置づけは債権回収会社(サービサー)とはに整理しています。
保証を求めない場合の要件は5項目|「3要件」との対応
よく「3要件」と言われるものですが、ガイドライン本文4項(2)が列挙しているのはイ)からホ)までの5項目です。
“イ)法人と経営者個人の資産・経理が明確に分離されている。ロ)法人と経営者の間の資金のやりとりが、社会通念上適切な範囲を超えない。ハ)法人のみの資産・収益力で借入返済が可能と判断し得る。ニ)法人から適時適切に財務情報等が提供されている。ホ)経営者等から十分な物的担保の提供がある。
では「3要件」は何かというと、本文4項(1)が主たる債務者側に求めている3つの経営状況の見出し(①法人と経営者との関係の明確な区分・分離 ②財務基盤の強化 ③財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保)を、中小企業庁が要件として整理し直したものです。同じ「3要件」でも、資料によって並べ方が違います。
| 資料 | 3要件の書き方 |
|---|---|
| 中小企業庁「経営者保証」ページ | ①資産の所有やお金のやりとりに関して法人と経営者が明確に区分・分離 ②財務基盤が強化されており法人のみの資産や収益力で返済が可能 ③金融機関に対し適時適切に財務情報が開示 |
| 中小企業庁 広報チラシ | 財務基盤の強化、法人個人の一体性の解消、財務情報の適時適切な情報開示 |
| 経営者保証改革プログラム(2022年12月23日) | ①法人・個人の資産分離、②財務基盤の強化、③経営の透明性確保 |
| ガイドライン本文 4項(2) | イ)〜ホ)の5項目(上の3つとは別の条項) |
実務上いちばん重要なのはQ.4-10です。「イ)からホ)までの全ての要件の充足が求められるものではなく、個別の事案ごとに判断されることになります」と明言し、「イ)からホ)の要件の多くを満たしていない場合でも、債務者とのリレーションを通じて把握した内容や事業性評価の内容を考慮して、総合的な判断として経営者保証を求めない可能性等の検討が考えられます」と続きます。満点を取らないと申し入れられない、という制度ではありません。
同じQ.4-10が、ホ)の物的担保について「経営者等が十分な物的担保を提供しなければ、経営者保証の提供が求められるという趣旨ではなく、経営者による物的担保の提供を推奨するものではありません」と注記しています。ホ)はハ)を補完する位置づけで、自宅を差し出さないと保証が外れない、という読み方は本文の想定と違います。
Q.4-11は「経営者が法人の株主となっていることのみをもって、ガバナンスが不十分であると判断するものではありません」と書いています。オーナー企業であること自体は不利に働かない、というのが本文側の立場です。
いまある保証を外してもらう申入れ|本文6項
既存の保証契約の見直しを定めているのは6項です(5項は契約時の対応)。申入れができることは条文上はっきり書かれています。
“主たる債務者において経営の改善が図られたこと等により、主たる債務者及び保証人から既存の保証契約の解除等の申入れがあった場合は、対象債権者は第4項(2)に即して、……改めて、経営者保証の必要性や適切な保証金額等について、真摯かつ柔軟に検討を行うとともに、その検討結果について主たる債務者及び保証人に対して丁寧かつ具体的に説明することとする。
ここで読み取るべきは、金融機関側の対応が「真摯かつ柔軟に検討」と「丁寧かつ具体的に説明」までで止まっていることです。解除そのものは、この条項が課す義務の外に置かれています。中小企業庁の「経営者保証」ページも「経営者保証を解除するかどうかの最終的な判断は、金融機関にゆだねられる」としています。
そのかわり、説明のほうは監督指針で具体化されています。II-3-2-1-2(2)①ニは、保証契約を締結する場合や既存の保証契約がある場合に「a.どの部分が十分ではないために保証契約が必要となるのか、個別具体の内容」「b.どのような改善を図れば保証契約の変更・解除の可能性が高まるか、個別具体の内容」を説明し、その結果等を書面または電子的方法で記録することを求めています。これは2023年(令和5年)4月1日から適用された改正です。
事業承継のときの特則|前経営者と後継者の二重徴求は原則禁止
令和元年12月に策定され令和2年4月1日から適用されている特則が、事業承継の場面を扱っています。
“原則として前経営者、後継者の双方から二重には保証を求めないこととし、例外的に二重に保証を求めることが真に必要な場合には、その理由や保証が提供されない場合の融資条件等について、前経営者、後継者の双方に十分説明し、理解を得ることとする。
「二重徴求」は脚注で「同一の金融債権に対して前経営者と後継者の双方から経営者保証を徴求している場合」と定義されています。代表者交代前の既存債権は前経営者、交代後の新規債権は後継者、という分け方は二重徴求に当たりません。
例外として許容される場合は4つ列挙されていますが、特則は「事業承継を機に単に単独代表から複数代表になったことや、代表権は後継者に移転したものの、株式の大半は前経営者が保有しているといったことのみで二重徴求を判断することのないよう留意する必要がある」として、拡大解釈を明示的に戒めています。
前経営者側については、特則2項(3)が「前経営者は、実質的な経営権・支配権を保有しているといった特別の事情がない限り、いわゆる第三者に該当する可能性がある」と書いています。第三者保証には民法465条の6の公正証書による保証意思確認が必要になる一方、同465条の9で取締役や議決権の過半数を有する者は適用除外です。公正証書の作り方は公正証書の作り方にまとめています。
保証を履行することになったとき、手元に何が残るのか
本文7項(3)③が残存資産の範囲を定めています。早期に事業再生や清算に着手したことで対象債権者の回収見込額が増える場合、その増加額を上限として、自由財産に加えて次のものを残存資産に含めることを検討する、という構造です。
“……一定期間(当該期間の判断においては、雇用保険の給付期間の考え方等を参考とする。)の生計費(当該費用の判断においては、1月当たりの標準的な世帯の必要生計費として民事執行法施行令で定める額を参考とする。)に相当する額や華美でない自宅等……を、当該経営者たる保証人……の残存資産に含めることを検討することとする。
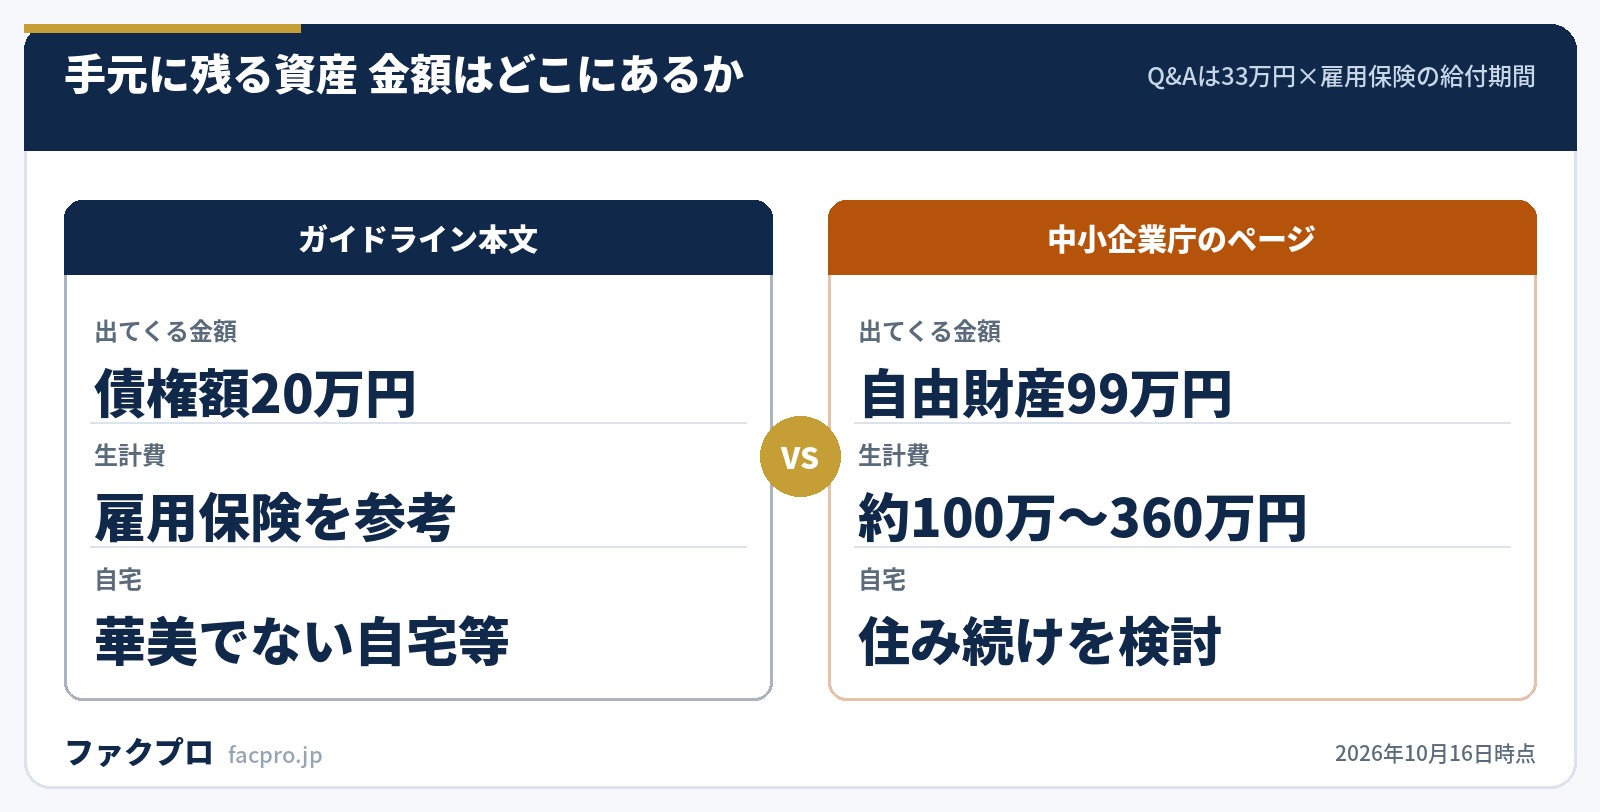
本文に金額は出てきません。全文を確認すると、本文に出てくる金額は弁済計画の対象債権者の下限である「債権額20万円」だけです。具体的な金額が出てくるのはQ&Aと中小企業庁のページです。
Q.7-14は「一定期間」について雇用保険の給付期間(30歳未満90〜180日、45歳以上60歳未満90〜330日 など)を参考にするとし、「生計費」は民事執行法施行令で定める額(33万円)を参考にするとしています。33万円×90日=99万円、33万円×330日=363万円が計算上の幅です。中小企業庁のページにある「約100万円~360万円」はこの幅を丸めたものです。
自由財産の99万円の根拠は、破産法34条3項1号が「民事執行法第百三十一条第三号に規定する額に二分の三を乗じた額の金銭」としていることにあります。民事執行法131条3号の政令の額は民事執行法施行令1条で66万円。66万円×3/2=99万円です。なおQ&Aが引く「33万円」は、同じ施行令でも1条(66万円)ではなく2条1項1号(支払期が毎月と定められている場合の差押禁止債権の額)の数字です。
金融庁・中小企業庁のパンフレットは、自由財産に上乗せされる部分を「インセンティブ資産」と呼んでいます。ただしこの語はガイドライン本文・Q&A・特則・廃業時の基本的考え方のいずれにも出てきません。パンフレット独自の呼称なので、金融機関との会話では本文の言い方で伝えたほうが通じます。
廃業の場面では、令和4年3月の「廃業時における『経営者保証に関するガイドライン』の基本的考え方」が、保証人に自由財産を超える保有資産がない場合には「弁済する金額が無い弁済計画(いわゆるゼロ円弁済)」も許容され得ることを明示しています。同文書の脚注は、7項(1)ハ)の経済合理性の要件はゼロ円弁済を否定していないと書いています。
信用情報にはどう載るのか|本文8項(5)の射程
ここは誤解が多いところです。該当するのは7項ではなく8項「その他」の(5)で、文言の主語がはっきりしています。
“このガイドラインによる債務整理を行った保証人について、対象債権者は、当該保証人が債務整理を行った事実その他の債務整理に関連する情報(代位弁済に関する情報を含む。)を、信用情報登録機関に報告、登録しないこととする。
登録しない義務を負うのは対象債権者、登録されない情報の主体は保証人です。主たる債務者である会社についての規定ではありません。会社側の破産や民事再生がどう扱われるかは、この条項の外側の話になります。会社側の手続の違いは会社更生法と破産・民事再生の違いにまとめています。
もうひとつ、「一切登録されない」わけでもありません。Q.8-5が具体的な扱いを書いています。
“弁済計画について対象債権者と合意に至った時点、又は、分割弁済の場合は債務が完済された時点で、「債務履行完了」として登録し、信用情報機関への事故情報の登録は行われません。
あわせてQ.5は、法的手続による保証債務の整理では「保証人の情報は公開されます(官報掲載)」、ガイドラインによる整理では「保証人の情報は公開されません」としています。ただしガイドラインによる整理が成立するには全ての対象債権者の弁済計画案への同意が必要です(Q.7-8)。ごく一部の債権者の同意が得られず、除外しても弁済計画への影響が軽微なときは、その債権者を除外して成立させることが可能とされています。
無保証の融資はどこまで広がっているか|2025年度の公表値
金融庁と中小企業庁が、2026年6月26日に同日で2025年度(令和7年度)の実績を公表しています。
| 区分 | 2025年度(令和7年度) | 注意点 |
|---|---|---|
| 民間金融機関(529機関) | 55.7%(約122万件) | 無保証融資+代替的融資手法。有保証で適切な説明を行い記録した分を加えると99.9% |
| 政府系金融機関 | 56.1%(商工中金69.3%/日本公庫54.3%) | 日本公庫は国民生活事業の個人向け融資を除いた長期融資全体が母数 |
| 信用保証協会 | 37.0%(216,034件/584,576件) | 同じ資料の注で「法人のみ」に限ると20%と書かれている |
| 代表者交代時の二重徴求 | 3.0%(1,224件) | 民間金融機関の数字。2024年度は2.9%(1,288件) |
信用保証協会の37.0%は、そのまま引用すると誤解を招きます。同じ中小企業庁の資料の注に「令和7年度の信用保証を承諾した件数のうち無保証人の割合(法人のみ)は20%」と書かれており、37.0%のほうはそもそも経営者保証という概念がない個人事業主を含んだ数字です。法人として保証を外せたかどうかを見るなら20%のほうを見ます。
日本政策金融公庫も数字が2通りあります。中小企業庁の集計では54.3%ですが、公庫自身のページ(国民生活事業)では法人向け融資の新規無保証が48.1%、法人と個人企業の合計では70.9%です。母数の取り方で20ポイント以上動くので、どの数字を見ているのかを確かめてから比べる必要があります。
保証料率の上乗せで外す制度と、保証に頼らない資金の作り方
制度として用意されているものを整理します。名前が似ていて取り違えやすいので、どこの制度かをセットで覚えるのが安全です。
| 制度 | 実施主体 | 上乗せ |
|---|---|---|
| 事業者選択型経営者保証非提供制度 | 信用保証協会(2024年3月15日施行) | 保証料率に0.25%上乗せ(要件の一方のみ充足または設立後2事業年度の決算がない場合は0.45%) |
| 経営者保証免除特例制度 | 日本政策金融公庫(国民生活事業) | 各種融資制度に定める利率。上乗せ利率はありません |
| 事業承継特別保証制度 | 信用保証協会(令和2年度〜) | 保証申込受付日から3年以内に事業承継を予定し資産超過等の財務要件を満たすこと |
| 企業価値担保権 | 事業性融資推進法(2026年5月25日施行) | 設定した債権については個人保証の権利行使ができない(同法12条1項) |
「経営者保証免除特例制度で保証料率が0.2%上乗せになる」という説明を見かけますが、この制度は信用保証協会ではなく日本政策金融公庫(国民生活事業)の融資制度で、現在の案内は「上乗せ利率はありません」です。保証料率の上乗せがあるのは信用保証協会の事業者選択型経営者保証非提供制度のほうで、率は0.25%または0.45%です。
企業価値担保権は2026年5月25日に施行済みの制度です。事業性融資推進法12条1項は、企業価値担保権を設定した債権について経営者個人の保証契約や経営者の自宅への担保設定に係る権利を「行使することができない」と定めています。ただし4項で、虚偽報告を停止条件とする個人保証は例外とされています。制度の中身は企業価値担保権とはにまとめました。
保証に頼らず当座の資金を作る方法としては、売掛金の早期現金化があります。借入ではないため保証人を立てる場面がなく、審査の中心が自社ではなく売掛先の支払能力に移るのが特徴です。各社の条件は日本中小企業金融サポート機構の会社ページなどで確認できます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
経営者保証ガイドラインに関するよくある質問
申し入れれば経営者保証は必ず外れますか?
本文6項(1)②が金融機関に求めているのは「真摯かつ柔軟に検討」することと「丁寧かつ具体的に説明」することで、解除そのものは義務づけられていません。中小企業庁のページも「経営者保証を解除するかどうかの最終的な判断は、金融機関にゆだねられる」としています。ただし、断る場合でもどの部分が十分ではないために保証が必要なのかを個別具体的に説明し、記録することが監督指針で求められています。
「3要件」を全部満たさないと申し入れできませんか?
Q.4-10が「イ)からホ)までの全ての要件の充足が求められるものではなく、個別の事案ごとに判断されることになります」と明言しています。要件の多くを満たしていない場合でも、事業性評価の内容を考慮した総合的な判断があり得るとされています。
ガイドラインで債務整理をすると信用情報に傷が付きますか?
本文8項(5)が、債務整理を行った保証人について対象債権者は信用情報登録機関に報告・登録しないこととしています。Q.8-5によれば、弁済計画の合意時または完済時に「債務履行完了」として登録され、事故情報の登録は行われません。また法的手続と違い、Q.5のとおり保証人の情報は官報に公開されません。
自宅は残せますか?
本文7項(3)③は「華美でない自宅等」を残存資産に含めることを検討するとしています。「華美」かどうかは個別の事案ごとの判断で、金融庁・中小企業庁のパンフレットも「個別の事案ごとに様々な要素をもとに判断」としています。中小企業庁のページは「経営者の収入に見合った分割弁済をする等により、経営者が自宅に住み続けられるよう検討」と書いています。
前の経営者の保証は、事業承継したら自動的に外れますか?
自動的には外れません。本文6項(2)②ロ)が、前経営者から解除を求められた場合に「保証契約の解除について適切に判断することとする」としています。Q.6-2は具体策として、代表者から退くとともに支配株主等に留まらず実質的にも経営から退くこと、法人からの社会通念上適切な範囲を超える借入を返済することなどを挙げています。
ガイドラインが使える金融機関はどこまでですか?
Q.1-1は、信用保証協会(代位弁済前を含む)、保証債権の譲渡を受けた債権回収会社(サービサー)、公的金融機関等も対象債権者に含まれるとしています。廃業時の基本的考え方4項は、リース債権者と保証人の固有債権者(住宅ローン等)も対象債権者になり得るとしています。
第三者が保証人になっている場合も使えますか?
本文3項(2)の脚注は、事業の協力者や支援者から積極的に保証の申し出があった場合等について「いわゆる第三者による保証について除外するものではない」としています。監督指針II-11-2(3)も「第三者の個人連帯保証の保証履行時等においても、『経営者保証に関するガイドライン』は適用され得るとの点に留意し」と書いています。
保証を外す交渉と並行して資金を確保する方法はありますか?
売掛金の早期現金化は借入ではないので保証人を立てる場面がありません。審査の中心は売掛先の支払能力に移ります。条件の比べ方はファクタリング会社の選び方、落ちる理由の分解はファクタリングの審査に通らない理由にまとめています。
このページの条項と数値は、すべて全国銀行協会・金融庁・中小企業庁の原典にあたって直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月16日/制度と統計は改正・更新されることがあります)



