期限切れ欠損金とは|別表四の40行と44行で決まる
取引先に債権を放棄してもらった。あるいは自社が債務免除を受けた。そのとき立つ債務免除益を、過去の赤字で消せるかどうかを決めるのが期限切れ欠損金です。
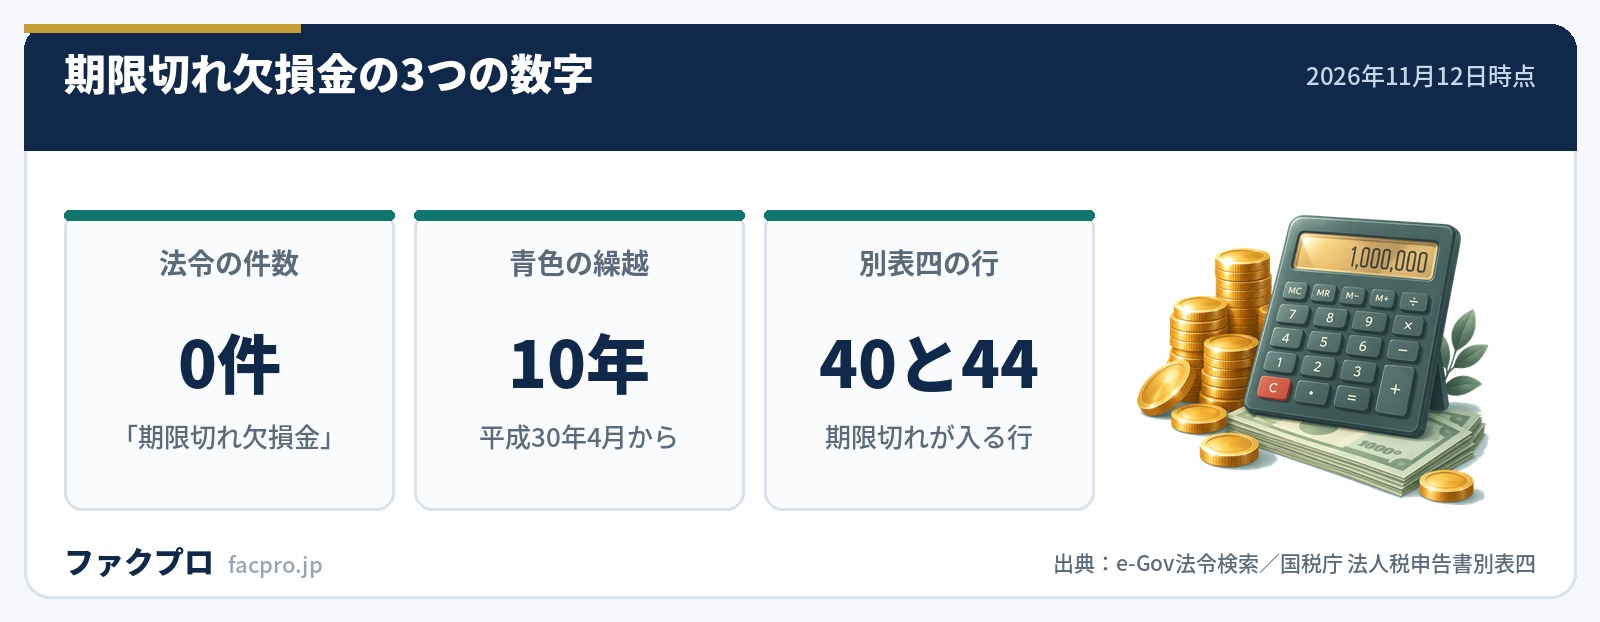
ところがこの言葉は法令に1件もありません。しかも「10年を過ぎた青色欠損金のこと」という説明も、条文の書き方とは違います。このページでは、法人税法59条と施行令、法人税基本通達、そして申告書の別表そのものを並べて、何がどう決まっているのかを確かめます。
- ▸「期限切れ欠損金」は法令に1件もない語です。条文は「前事業年度以前の事業年度から繰り越された欠損金額の合計額」と書きます。
- ▸期間制限が書かれていないこと自体が根拠です。「10年を過ぎた分」と限定した条文はなく、繰越期間の縛りが置かれていません。
- ▸青色欠損金より先に使えるかは、法人税法59条の何項かで決まります。1項・2項は優先、3項・4項は劣後です。
- ▸その差は申告書の行番号に出ます。別表四の40行(青色より上)と44行(青色と同じ行)です。
条文は「期限切れ」とは一度も書かない
e-Gov法令検索の全法令横断検索で「期限切れ欠損金」を引くと、ヒットは1件もありません。「期限切れ」だけでも、「青色欠損金」でも、「私的整理」でも同じです。対照に「欠損金額」は738件あるので、検索そのものは動いています。
では条文はどう書いているのか。法人税法施行令116条の2はこうです。
“法第五十九条第一項(会社更生等による債務免除等があつた場合の欠損金の損金算入)に規定する欠損金額で政令で定めるものは、同項に規定する適用年度終了の時における前事業年度以前の事業年度から繰り越された欠損金額の合計額とする。
同じ文言が令117条、令117条の4第1号、令117条の5第1号にも並んでいます。ここに「十年以内に開始した事業年度」のような期間の縛りが1か所も置かれていません。青色欠損金の繰越しを定める法57条1項が「各事業年度開始の日前十年以内に開始した事業年度において生じた欠損金額」とはっきり書いているのと対照的です。つまり期限切れ欠損金が10年より前の赤字も拾えるのは、特別に拾うと書いてあるからではなく、制限が書かれていないからです。
「10年を過ぎた青色欠損金」という理解はここでずれます。法基通12-3-2は、この合計額を「別表五(一)…に期首現在利益積立金額の合計額として記載されるべき金額で、当該金額が負(マイナス)である場合の当該金額」と示しています。青色申告をしていたかどうかも、何年前かも問いません。貸借対照表の積み上がったマイナスそのものが、この欠損金額だということです。
通達には、ほとんど引かれないただし書がある
法基通12-3-2には続きがあります。
“ただし、当該金額が、当該確定申告書に添付する法人税申告書別表七(一)の「欠損金の損金算入等に関する明細書」に控除未済欠損金額として記載されるべき金額に満たない場合には、当該控除未済欠損金額として記載されるべき金額による。
これは下限を決めた規定です。別表五(一)のマイナスが、別表七(一)に残っている青色欠損金より小さいときは、青色欠損金のほうの金額を使う。つまり期限切れ欠損金が青色欠損金より小さくなることはありません。本文だけを引いた説明では、この歯止めが抜け落ちます。
優先か劣後かは、法59条の括弧書き7文字で決まる
ここがこの記事の核心です。法人税法59条は1項から4項まで、どれも「損金の額に算入する」と結びますが、上限の書き方だけが違います。
| 項 | 場面 | 損金算入の上限の書き方 |
|---|---|---|
| 1項 | 更生手続 | 所得金額の括弧書きが置かれていない(上限なし) |
| 2項 | 再生手続など+評価損益の計上あり | 「第五十七条第一項、この項及び第六十二条の五第五項の規定を適用しないものとして計算した場合における」所得 |
| 3項 | 評価損益の計上がない場合 | 「この項及び第六十二条の五第五項の規定を適用しないものとして計算した場合における」所得 |
| 4項 | 解散して残余財産がないと見込まれるとき | 3項と同じ書き方 |
2項と3項を見比べてください。違いは「第五十七条第一項」という7文字が入っているかどうかだけです。法57条1項は青色欠損金の繰越しの規定なので、2項は「青色欠損金を引く前の所得」が上限、3項は「青色欠損金を引いた後の所得」が上限になります。これが優先と劣後の正体です。
引く側も同じ構造です。令116条の2(1項用)と令117(2項用)は繰越欠損金の合計額をそのまま使いますが、令117条の4(3項用)と令117条の5(4項用)には第2号が付いていて、「法第五十七条第一項(欠損金の繰越し)の規定により適用年度の所得の金額の計算上損金の額に算入される欠損金額」を控除してから使うことになっています。上限でも控除額でも、同じ向きに効いているわけです。
法57条1項のただし書も同じ序列を示しています。50%の損金算入限度額を計算するとき、適用しないものとされるのは「第五十九条第三項及び第四項」と62条の5第5項だけで、59条1項・2項は外されていません。つまり50%枠を計算する時点で1項・2項の控除は済んでいる前提です。条文を3か所読むと、どれも同じ順番を指しています。
答えは申告書の行番号に出ている
優先か劣後かという言い回しは抽象的ですが、申告書を見れば物理的に分かります。別表四(所得の金額の計算に関する明細書)の行の並びはこうなっています。
| 行 | 欄名 | 何が入るか |
|---|---|---|
| 39 | 差引計 | ― |
| 40 | 更生欠損金又は民事再生等評価換えが行われる場合の再生等欠損金の損金算入額 | 法59条1項・2項の期限切れ欠損金 |
| 43 | 差引計 (39)+(40)±(41)+(42) | ― |
| 44 | 欠損金等の当期控除額 | 青色欠損金(別表七(一))と法59条3項・4項の期限切れ欠損金 |
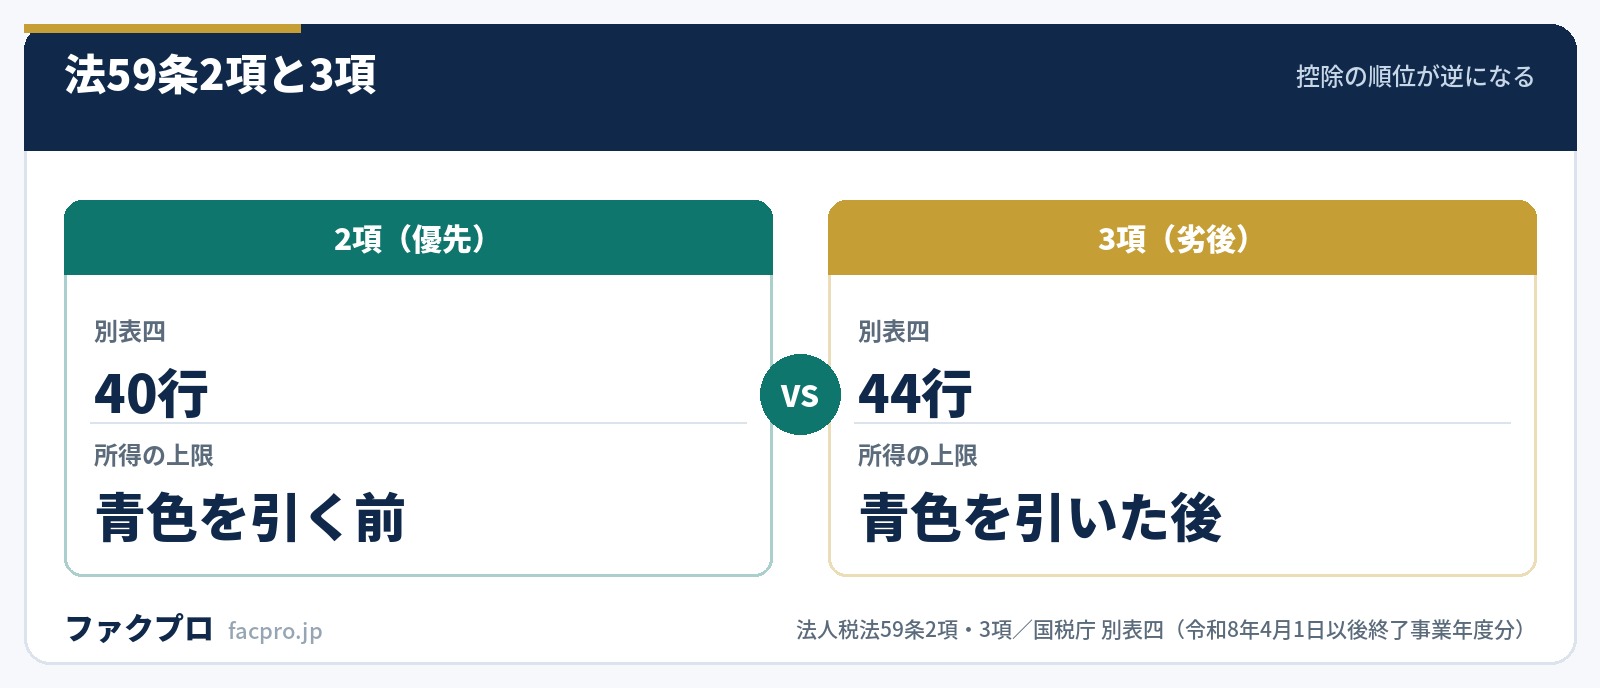
法59条1項・2項の期限切れ欠損金は40行、青色欠損金は44行。40行は44行より上にあります。だから先に引かれます。一方、3項・4項の期限切れ欠損金は別表七(四)を経由して44行に合流するので、青色欠損金と同じ行で、そこから先には進みません。
別表七の側も同じです。別表七(三)の「20 所得金額差引計」は別表四「39の①」を引いていて、青色欠損金を引く前の数字です。別表七(四)の「9 所得金額差引計」は別表四「43の①」から別表七(一)「4の計」を引いた額で、青色欠損金を引いた後です。同じ「所得金額差引計」という欄名なのに、中身が違います。
別表七(三)の更生欠損金の欄(1〜12)には、所得金額を書く欄が1つもありません。法59条1項に所得金額の上限が置かれていないことが、様式の空白としてそのまま現れています。また、どの別表にも「期限切れ欠損金額」という欄名はありません。別表七(四)での正式な欄名は「8 差引欠損金額」です。
私的整理で使うには「二以上の金融機関等」が要る
法59条2項が使える私的整理の要件は、法人税法施行令24条の2第1項が定めています。柱書は「その債務処理に関する計画が第一号から第三号まで及び第四号又は第五号に掲げる要件に該当するものに限る」です。
4号の文言は「二以上の金融機関等…が債務免除等をすることが定められていること」で、その「金融機関等」はイからヘまで列挙されています。
| 号 | 誰か | 条件 |
|---|---|---|
| イ | 預金保険法2条1項各号の金融機関 | 協定銀行を除く |
| ロ・ハ | 農水産業協同組合、保険会社・外国保険会社等 | ― |
| ニ・ホ | 株式会社日本政策投資銀行、信用保証協会 | ― |
| ヘ | 地方公共団体 | イからホのいずれかとともに債務免除等をするものに限る |
なお、この要件を満たさなくても使えなくなるわけではありません。国税庁の質疑応答事例は、活性化協議会の準則に従っていても放棄する金融機関が1行だけなら企業再生税制の適用はないとしたうえで、59条3項(と法基通12-3-1(3))なら期限切れ欠損金の損金算入規定の適用はできる、ただし青色欠損金等に優先して控除することはできない、と書いています。2項の入口を外れると3項に落ちる、というのが制度の作りです。中小企業活性化協議会を使う場面では、ここが分かれ目になります。
役員が債権を放棄しただけでは使えない
社長や親族が会社に貸していた役員借入金を放棄すれば済む、という話にはなりません。国税不服審判所の平成21年6月24日裁決(裁決事例集No.77 303頁)は、施行令117条(当時)の「前3号に掲げる事実に準ずる事実」の範囲を、こう限定しました。
“…いずれも法律によりその手続が定められているもので、その債務者の全資産を対象にすべての債権者に対して公正な弁済が行われるよう裁判所が関与して行われるものであるから、同条第4号に規定する「前3号に掲げる事実に準ずる事実」とは、債務超過に陥った債務者について、上記の手続に準じ、すべての債権者に対して公正な弁済が行われることが保障されているものに限られると解すべき
この事案では、臨時株主総会で債権放棄を要請する決議をしただけで、他の借入金や買掛金の整理について債権者集会で協議するといった手続は踏まれていませんでした。銀行に経営改善計画書を提出していたことも、結論を変えていません。貸借対照表上は債務超過でしたが、「事業経営が成り立たなくなるほどの経営の危機」とまでは認められないとされています。
個人事業主にはこの仕組みがない
法人と個人では設計がまるで違います。個人の場合、所得税法44条の2第1項がそもそも総収入金額に算入しないと定めています。
“居住者が、破産法…第二百五十二条第一項(免責許可の決定の要件等)に規定する免責許可の決定又は再生計画認可の決定があつた場合その他資力を喪失して債務を弁済することが著しく困難である場合にその有する債務の免除を受けたときは、当該免除により受ける経済的な利益の価額については、その者の各種所得の金額の計算上、総収入金額に算入しない。
益金に入れてから過去の赤字で消す法人と、最初から収入に入れない個人。同じ債務免除でも入口が逆です。そのかわり同条2項が、不動産・事業・山林・雑の各所得の損失の金額と純損失の繰越控除額に相当する部分には1項を適用しないとしています。赤字がある分だけ、個人は助からないという作りです。条文上、個人版の期限切れ欠損金に当たる仕組みはありません。
3項は確定申告書への記載を要件にし、4項に宥恕が置かれています。法人側も同じで、法59条6項が明細書と証する書類の添付を要件にし、7項に宥恕があります。解散の場合に必要な「残余財産がないと見込まれることを説明する書類」は、法基通12-3-9が実態貸借対照表を例に挙げています。
呼び名の出どころは国税庁の文書ではない
最後に言葉の出どころを確かめます。「期限切れ欠損金」を定義した唯一の公的文書は、国税庁の文書回答事例(平成22年2月22日回答)に添えられた照会文書です。
“…期限切れ欠損金(法人税法第59条の規定の適用対象となる欠損金額をいいます。)を青色欠損金等(法人税法第57条第1項及び第58条第1項の規定の適用対象となる欠損金額をいいます。)に優先して控除することができることとされました。
書いたのは国税庁ではなく経済産業省で、国税庁は「貴見のとおりで差し支えありません」と答えた側です。しかもこの定義の「青色欠損金等=法57条1項及び58条1項の適用対象」という部分は、現行法とずれています。令和4年4月1日に法58条1項は、欠損金を損金算入する規定から57条1項の適用を制限する規定へ作り替えられ、令117条の4第2号・令117条の5第2号からも58条1項が落ちているからです。
債務免除まで行く前にできること
期限切れ欠損金が出てくるのは、再生手続や私的整理まで進んだ場面です。そこまで行く前に、入金のずれを埋めるだけで持ちこたえられるなら、売掛金を先に資金化する方法のほうが手数は少なくて済みます。資金繰りが厳しいときの選択肢は、早い段階ほど多く残ります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
周辺の論点は債務免除益、欠損金の繰越控除、欠損金の繰戻し還付、貸倒損失にまとめています。


このページの数値と引用は、すべて期限切れ欠損金に関する公表資料の記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。公表資料に記載がない項目は「記載なし」と書いています。(確認日:2026年11月12日/法令や公表資料の内容は改正・更新により変わることがあります)