
売上債権回転期間とは?計算方法と業種別の目安
売上を立てても、現金が入ってくるのは何か月か先です。その「何か月か」を1つの数字にしたのが売上債権回転期間で、資金繰り表を作るときにも、銀行に説明するときにも土台になります。
計算式そのものは単純なのですが、同じ名前の指標でも出どころによって中身が違います。分母が月商なのか年商なのか、割引手形を入れるのか入れないのか。ここでは財務省・経済産業省・中小企業庁・中小機構が公表している定義だけを並べて、どの数字と自社を比べればよいかを整理します。
- ▸式は(売掛金+受取手形)÷(売上高÷12)。単位は月。財務省の定義がこの形
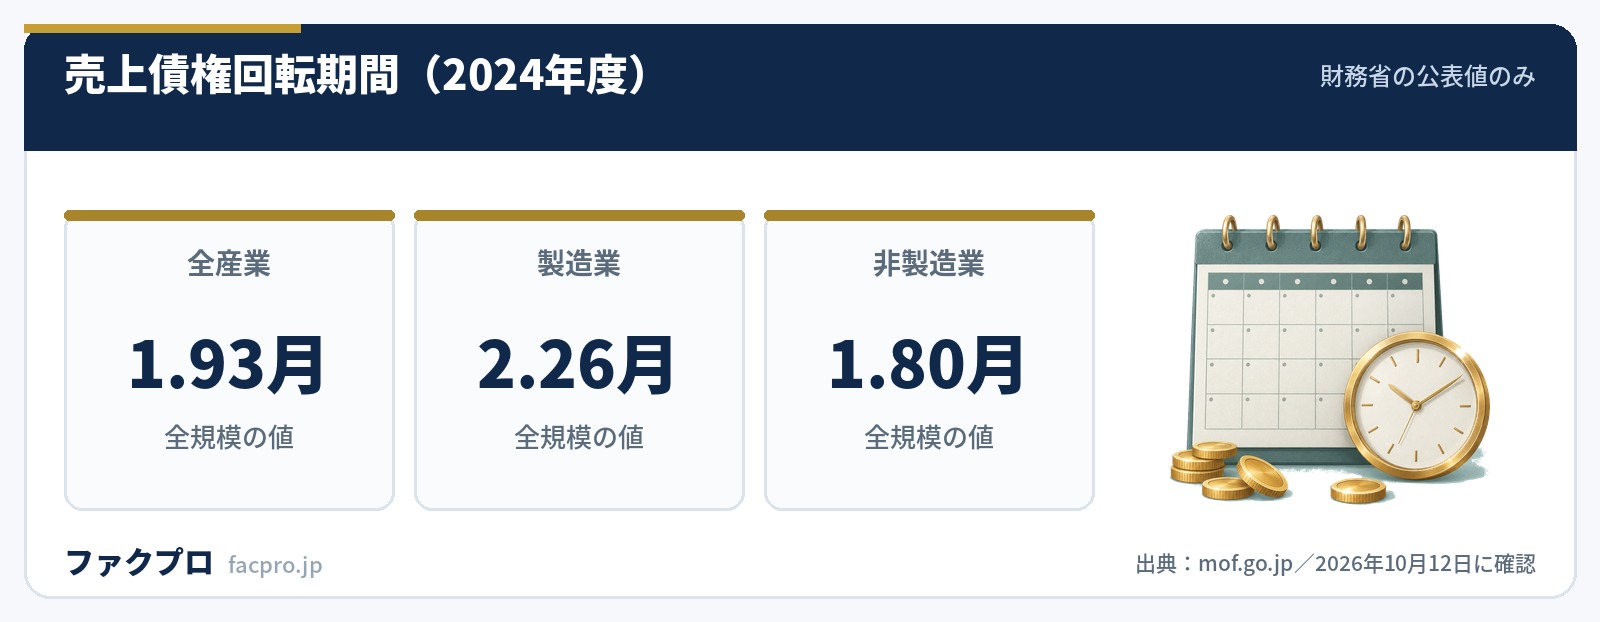
- ▸2024年度の値は全産業 1.93月、製造業 2.26月、非製造業 1.80月
- ▸割引手形を入れるか入れないかで、製造業では約15日ぶん変わる
- ▸業種別の目安は経済産業省ロカベンの中央値。飲食業と機械器具製造業で30倍ひらく
計算式は「売上債権 ÷ 月商」
財務省の財務総合政策研究所が、法人企業統計をもとにした財務指標の定義を公表しています。売上債権回転期間の式は次のとおりです。
“(売掛金+受取手形〔期首・期末平均〕)÷(売上高/12)
同じ資料は、この指標の意味を「売上高に対する売上債権の割合を言い、企業が所有する売上債権がどれくらいの期間で回収できるかを計る尺度」と説明しています。分母が売上高を12で割った月商なので、答えは月単位で出ます。
仮に年商1億2,000万円、売掛金と受取手形の合計が2,000万円なら、月商は1,000万円、回転期間は2.0月です。この会社は2か月分の売上が常に外に出たままになっているということになります。
棚卸資産・買入債務とセットで見る
売上債権回転期間だけを見ても、資金が足りるかどうかは決まりません。在庫がどれだけ寝ているか、支払いをどれだけ待ってもらえているかと合わせて初めて形になります。財務省は3つを同じ形で定義しています。
| 指標 | 式 | 2024年度の全産業 |
|---|---|---|
| 売上債権回転期間 | (売掛金+受取手形)÷(売上高÷12) | 1.93月 |
| 棚卸資産回転期間 | 棚卸資産÷(売上高÷12) | 1.12月 |
| 買入債務回転期間 | (買掛金+支払手形)÷(売上高÷12) | 1.33月 |
この3つを組み合わせたものが、経済産業省のローカルベンチマーク(ロカベン)が採用している営業運転資本回転期間です。シート内の定義式はこう書かれています。
“{売上債権(売掛金+受取手形)+棚卸資産-買入債務(買掛金+支払手形)}/(売上高/12)
売上債権と在庫が増えれば資金は出ていき、仕入の支払いを待ってもらえれば資金は戻ってきます。その差引きが何か月分の売上に相当するかを見る指標です。ここが長いほど、同じ売上を回すために多くの運転資金が要ります。必要額の出し方は運転資金の計算に分けて書いています。
買入債務回転期間は、公的機関のあいだで分母が割れています。財務省は「売上高÷12」、中小企業庁の旧「中小企業の財務指標」は「売上高×365」、経済産業省のSCCCも「売上高×365」。いずれも売上高を基準にしているのに対し、中小機構のJ-Net21だけが「純仕入高×365」を使っています。
中小企業庁の定義文は「仕入に伴う買入債務を支払うには何日分の売上高が必要であるかを示す指標である」と、売上高を基準にしていることをわざわざ書いています。他社や統計値と比べるときは、どちらの分母で出した数字かを先に確かめる必要があります。同じ会社でも、仕入高の売上高に対する比率によって答えが変わるためです。
ついでに言うと、よく見かける「CCC=売上債権回転期間+棚卸資産回転期間−仕入債務回転期間」という減算形の式には、公的な出典が見つかりません。経済産業省のSCCCの定義式は3項とも足し算(売上債権回転日数+棚卸資産回転日数+仕入債務回転日数)で、符号が逆です。減算形を使っている公的資料はロカベンの営業運転資本回転期間ですが、そちらは単位が月で、CCCとは名乗っていません。
業種別の目安は「中央値」で出ている
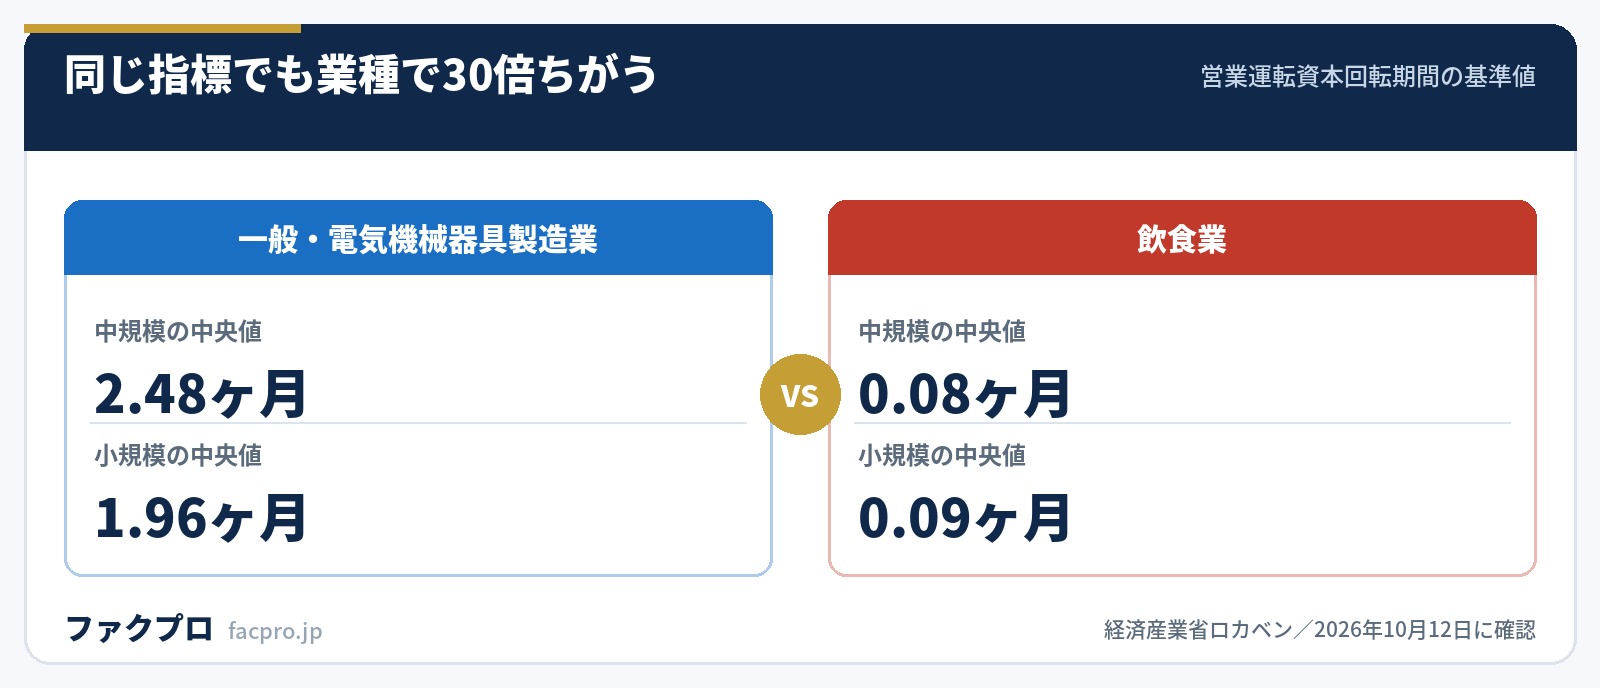
ロカベンの財務分析シートには、業種別・規模別の基準値が入っています。営業運転資本回転期間の基準値を抜き出すと、業種の差がはっきり出ます。
| 業種(ロカベンの分類) | 中規模の中央値 | 小規模の中央値 |
|---|---|---|
| 一般・電気機械器具製造業 | 2.48ヶ月 | 1.96ヶ月 |
| 化学工業・関連製品製造業 | 2.46ヶ月 | 1.79ヶ月 |
| 金属製品製造業 | 2.15ヶ月 | 1.74ヶ月 |
| 建設業 | 1.23ヶ月 | 0.78ヶ月 |
| 運輸業 | 1.02ヶ月 | 0.96ヶ月 |
| 小売業 | 0.86ヶ月 | 1.05ヶ月 |
| 食料品卸売業 | 0.66ヶ月 | 0.77ヶ月 |
| 医療業 | 0.27ヶ月 | 0.27ヶ月 |
| 飲食業 | 0.08ヶ月 | 0.09ヶ月 |
機械器具製造業の2.48ヶ月と飲食業の0.08ヶ月では約30倍の開きがあります。飲食業は現金商売で売掛金がほとんど立たず、仕入の支払いだけが後ろにずれるためです。製造業と飲食業の資金繰りの違いは回転期間で比べた記事で詳しく扱っています。
この基準値を「業種平均」と呼ぶ説明を見かけますが、経済産業省の評価付与方法の資料は「3期平均の中央値を基準値として」と書いています。シートの列ヘッダー自体が「中央値」で、平均値の列はありません。極端な値に引っ張られない代わりに、自社が真ん中より上か下かを見る数字だということです。
母集団にも触れておく価値があります。同じ資料は「帝国データバンクが保有する2019年4月〜2022年2月の期間中に3期連続決算書が収録されている企業約37,000社を対象」としています。国の統計ではなく民間データベースの約37,000社で、期間にはコロナ禍が含まれます。2018年度版は約100,000社だったので、母集団は3分の1に減っています。
業種分類にも注意が要ります。ロカベンの業種は日本標準産業分類と1対1で対応しません。たとえば「情報通信業」はロカベン上で広告・調査・情報サービス業、その他のサービス業、娯楽業など6つに分かれます。日本標準産業分類の業種名で1つの基準値を探しても出てこないのは、数字がないからではなく、分類の切り方が違うためです。
割引手形を入れるかどうかで15日変わる
売上債権回転期間には、公的な定義が2通りあります。中小企業庁が公表していた「中小企業の財務指標」は、16番と17番を別の指標として立てていました。
| 指標 | 式 | 製造業(業界全体) |
|---|---|---|
| 売上債権回転期間(割引・裏書譲渡手形を含まず) | (売掛金+受取手形)÷売上高×365 | 51.3日 |
| 売上債権回転期間(割引・裏書譲渡手形を含む) | (売掛金+受取手形+割引手形+裏書譲渡手形)÷売上高×365 | 66.2日 |
同じ製造業で51.3日と66.2日、約15日の差が出ます。割り引いた手形は手元に現金が入っている一方、不渡りになれば買い戻す義務が残るため、債権として数えるかどうかで扱いが分かれるわけです。
どちらを採るかは資料ごとに決まっています。ロカベンの入力シートは「受取手形には、割引手形を含めた金額を入力して下さい」と注記しており、含む側です。経済産業省のSCCCも受取手形割引高を明示的に含めています。一方、財務省の定義は「売掛金+受取手形」までで、割引手形に触れていません。
もうひとつ、業種別の日数データについて押さえておくべき点があります。上の表の出どころである「中小企業の財務指標」は、中小企業庁のページに「本指標は平成19年9月28日に公表いたしました平成17年1~12月期決算を最後に廃止されました」と明記されています。業種別の回転期間を日数で示した公的データは、2005年決算期分が最後です。後継の中小企業実態基本調査は「受取手形・売掛金」を合算でしか公表しておらず、2026年版中小企業白書の経営指標の表にも回転期間は入っていません(総資本回転率までです)。業種別の日数を引くなら2005年のデータを使い、最新の水準は財務省の月単位の値で押さえる、という使い分けになります。
回転期間が延びたときに取れる手
回転期間が延びるのは、売掛金が増えたか、売上が減ったか、支払条件が後ろにずれたかのいずれかです。原因ごとに打てる手が違います。
支払サイトについては制度の後押しがあります。公正取引委員会は1966年3月以降、手形について「繊維業は90日、その他の業種は120日」を指導基準にしてきましたが、2024年11月1日から業種を問わず60日に変わりました。取引条件の見直しは支払サイトの記事で扱っています。
それでも埋まらない時間差を先に資金化する手段が、売掛金の売却です。回転期間が2.26月の製造業なら、売上が立ってから現金になるまで約68日。この期間を縮めるための選択肢として、各社の条件を比較表に並べています。仕組みそのものは図解に、会社ごとの買取条件は会社ページに分けてあります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
国が配っている資金繰りのツールを見ると、実務での使われ方が分かります。中小企業庁の資金予定表かんたん作成ツール(通常用と製造業用の2種類)には、「回転期間」という語が1度も出てきません。代わりに並んでいるのは「売掛金は月商の何%ですか?また、何ヶ月後に入金されますか?(小数点以下は切り上げ)」という設問です。つまり回転期間は自社の位置を測る診断の数字、実際の資金繰り予測は入金月ベース、という役割分担で設計されています。資金繰り表そのものの作り方は別記事にまとめています。
このページの定義式と数値は、すべて財務省・経済産業省・中小企業庁・中小機構の公表資料の原文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月12日/制度と数値は改正により変わることがあります)



