
セーフティネット保証とは|1号〜8号と別枠の上限
取引先が倒産した、災害で店が使えなくなった、業界全体の売上が落ちた。こうした自分の努力ではどうにもならない理由で資金繰りが苦しくなったとき、市区町村の認定を受けて信用保証の枠を増やせるのがセーフティネット保証です。1号から8号まで原因ごとに分かれていて、別に危機関連保証という制度もあります。
ところがこの制度、呼び名も数字も公的資料のあいだで食い違っている箇所がいくつもあります。「100%保証」と紹介されるのにそうならない号があり、「別枠」と言われるのに合計の天井があり、「指定期間」の意味が制度によって逆です。このページでは法律・政令・省令と、中小企業庁・全国信用保証協会連合会・各保証協会・市区町村の公開ページだけを突き合わせて整理します。
- ▸「セーフティネット保証」は法令にない通称。条文上の名前は経営安定関連保証で、対象者は「特定中小企業者」(中小企業信用保険法第2条第5項)
- ▸1〜4号・6号は協会の保証割合100%、5号・7号・8号は80%。いちばん使われる5号は100%保証ではありません
- ▸別枠は無限ではなく、施行令第5条第2項で普通保険4億円・無担保保険1億6,000万円・特別小口保険4,000万円。4つの制度がこの1枠を共有します
- ▸保険のてん補率は経営安定関連保証80%・危機関連保証90%。100%という数字は条文に置かれていません
| 法令上の名称 | 経営安定関連保証(危機関連保証は別制度) |
|---|---|
| 根拠条文 | 中小企業信用保険法 第2条第5項(1〜8号)・第12条〜第14条・第18条 |
| 認定の窓口 | 住所地を管轄する市町村長又は特別区長 |
| 認定書の扱い | 認定の日から30日以内に金融機関または信用保証協会へ申込み |
| 一般の保証限度額 | 普通2億円/無担保8,000万円/無担保無保証人2,000万円(合計2億8,000万円) |
| 別枠の保証限度額 | 同額がもう1枠(普通2億円/無担保8,000万円/無担保無保証人2,000万円) |
| 別枠の合計上限 | 普通保険4億円/無担保保険1億6,000万円/特別小口保険4,000万円(施行令第5条第2項) |
| 保険のてん補率 | 普通保険は原則70%→経営安定関連保証80%/危機関連保証90% |
| 保険料率 | 経営安定関連保証・危機関連保証とも0.41%(特別小口保険は0.19%)で固定 |
| 保証料率の目安 | おおむね1%以内(危機関連保証は0.8%以内)。実額は協会ごと |
| 発動中の号(全国) | 1号・2号・5号・6号・7号(2026年10月29日時点) |
| 危機関連保証 | 現在の認定案件なし。発動実績は新型コロナの1回のみ |
| 電子申請の対応自治体 | 29団体(令和8年9月30日時点) |
セーフティネット保証とは?法令上の名前は別にある
e-Gov法令検索で「セーフティネット保証」を引くと、ヒットは1件もありません。対照に「信用保証協会」は243件、「経営安定関連保証」は26件、「危機関連保証」は17件返ってきます。つまりセーフティネット保証は、法令が定めた制度名ではなく行政側の呼び名です。中小企業庁のリーフレットも、通称として次のように定義しています。
“セーフティネット保証とは? 中小企業信用保険法で定める要因によって経営の安定に支障が生じている中小企業者に対し、信用保証協会を通じ、保証限度額の別枠化により、資金調達の円滑化を図る制度です。
条文のほうは、対象者を「特定中小企業者」と定義するところから始まります。
“この法律において「特定中小企業者」とは、中小企業者であつて、次の各号のいずれかに該当することについてその住所地を管轄する市町村長又は特別区長の認定を受けたものをいう。
「責任共有制度」「部分保証」「代位弁済」「てん補率」「別枠」も、中小企業信用保険法・同施行令・同施行規則・信用保証協会法の4法令を通して1度も出てきません。業界で日常的に使われる語のほとんどが運用上の通称で、条文に当たると別の言葉で書かれています。制度の細部を調べるときは、通称で検索しても条文に行き着かない、ということを先に知っておくと早いです。
1号から8号は何を指すのか
第2条第5項はちょうど8号あります。原因の切り方は号ごとに違い、事業者単位・業種単位・地域単位の3通りが混ざっています。
| 号 | 対象になる原因 | 絞り方 |
|---|---|---|
| 1号 | 取引先など「経済産業大臣が指定した」事業者の倒産等で債権の回収が困難 | 指定事業者 |
| 2号 | 取引先が「経済産業大臣が指定した」事業活動の制限を実施している | 指定+指定地域 |
| 3号 | 災害など突発的な事由で、特定の業種かつ特定の地域に著しい支障 | 業種×地域 |
| 4号 | 災害など突発的な事由で、指定地域内に事業所を有する者に著しい支障 | 地域のみ |
| 5号 | 主要な原材料等の供給の著しい減少、需要の著しい減少などで業況が悪化した指定業種 | 業種のみ |
| 6号 | 破綻金融機関等と金融取引を行っていたことで借入れが減少 | 金融機関リスト |
| 7号 | 金融機関の支店削減等による金融取引の調整で借入れが減少 | 指定金融機関 |
| 8号 | 貸付債権が特定協定銀行等に譲渡され、事業の再生が可能と認められる | 事業再生 |
1号で回収が困難になる債権の範囲は、省令で限定されています。
“法第二条第五項第一号の経済産業省令で定める債権は、前渡金(商品、原材料等の購入のための前渡金をいう。)返還請求権及び売掛金(役務の提供による営業収益で未収のものを含む。)債権とする。
1号は売掛金だけではありません。省令が前渡金返還請求権を明文で入れています。材料の購入のために前払いしたあとで相手が倒れた、という形でも1号の対象です。中小企業庁は1号について「当該事業者に対して50万円以上売掛金債権等を有している中小企業者」「当該事業者に対し50万円未満の売掛金債権等しか有していないが、当該事業者との取引規模が20%以上である中小企業者」という2本立ての基準を示していて、金額が小さくても依存度で拾われる作りになっています。連鎖倒産を防ぐための条文がここです。
5号は業種だけで絞るので全国が対象です。指定業種は四半期ごとに入れ替わり、令和8年10月1日から12月31日の指定は526業種。前の四半期(7月1日から9月30日)は583業種だったので、1回で57業種が外れたことになります。日本標準産業分類の細分類番号(4桁)で引く仕組みで、指定業種リストに「〜に限る。」「〜を除く。」と書かれている場合はその範囲に従います。
号によって保証割合が逆転する
ここがいちばん誤解されやすい箇所です。責任共有制度の対象外になるのは1〜4号と6号だけで、5号・7号・8号は対象。対象になるということは、協会の保証は貸付金の80%で、残り20%は金融機関が負います。
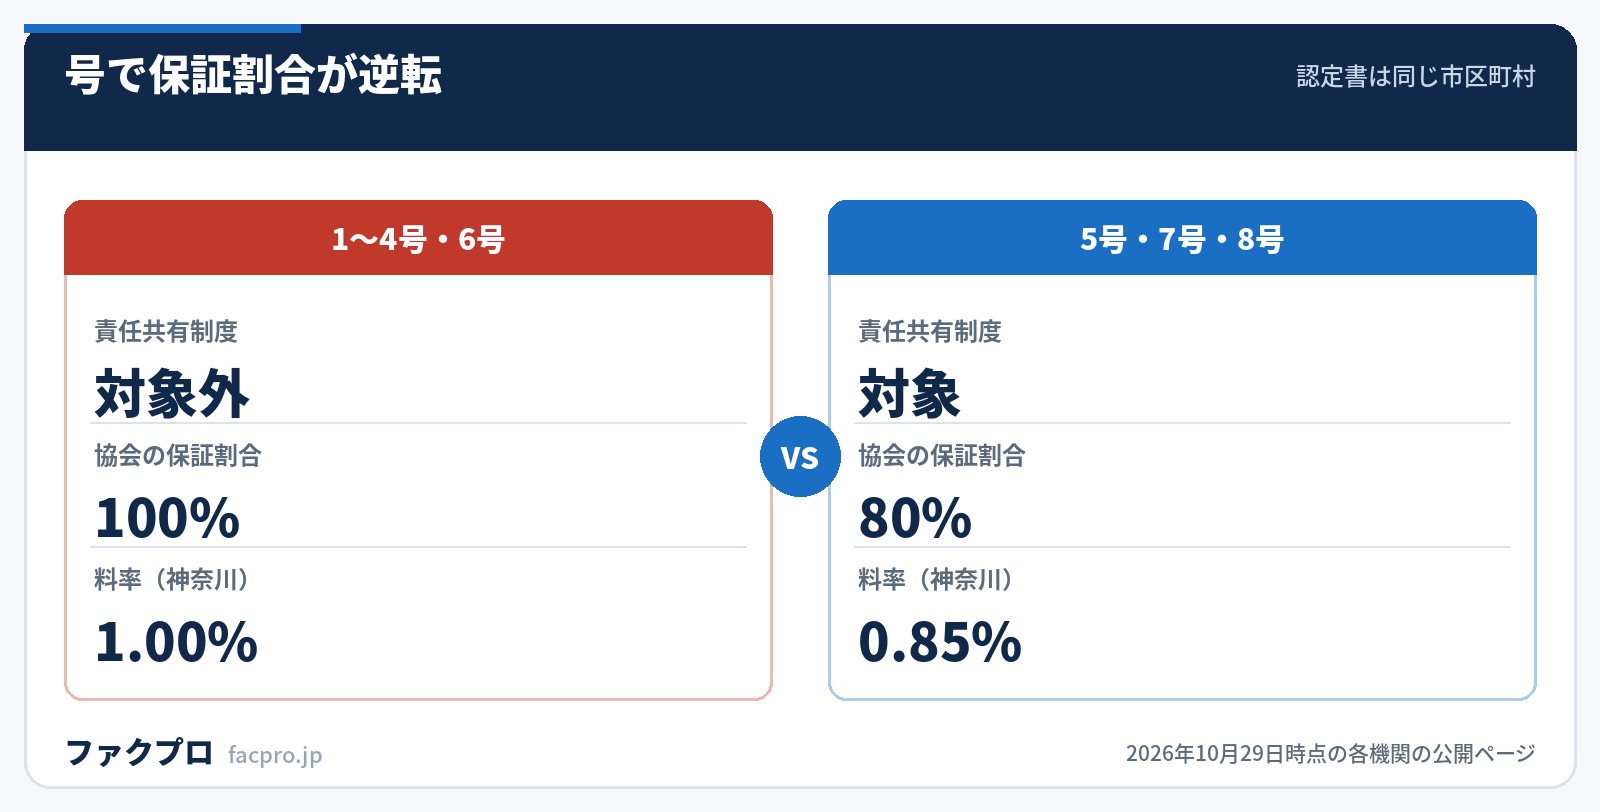
全国信用保証協会連合会は責任共有制度の対象外になる制度を13項目挙げていて、その1番目が「経営安定関連保証(セーフティネット保証)1号〜4号、6号」、11番目が「危機関連保証」です。神奈川県信用保証協会も号別に「1〜4・6号の場合:責任共有制度対象外/5・7・8号の場合:責任共有制度の対象」と明記しています。
そして料率は100%保証の号のほうが高いという、直感と逆の並びになります。
| 協会・制度 | 1〜4号・6号 | 5号・7号・8号 |
|---|---|---|
| 神奈川県信用保証協会 | 1.00% | 0.85% |
| 愛知県信用保証協会(県制度) | 0.79%(環セ100) | 0.67%(環セ80) |
| 申込窓口(愛知の県制度) | 取扱金融機関+保証協会 | 取扱金融機関の各店舗のみ |
協会が全額のリスクを負う号ほど料率が重い、という並びは筋が通っています。兵庫県信用保証協会は計算の基礎まで書き分けていて、責任共有の対象は「貸付金額」に、対象外は「保証委託額」に料率を乗じる、としています。「100%保証のほうが有利」と単純に読まず、料率と計算基礎の両方で比べるのが正しい見方です。
別枠はいくらまでか
条文に「別枠」という語は出てきません。実際の仕組みは、第3条第1項の限度額の文言を読み替えることで作られています。
“第三条第一項中「保険価額の合計額が」とあるのは「経営安定関連保証…に係る保険関係の保険価額の合計額とその他の保険関係の保険価額の合計額とがそれぞれ」と…する。
「とがそれぞれ」という7文字が別枠の全根拠です。そしてその別枠には合計の天井があります。
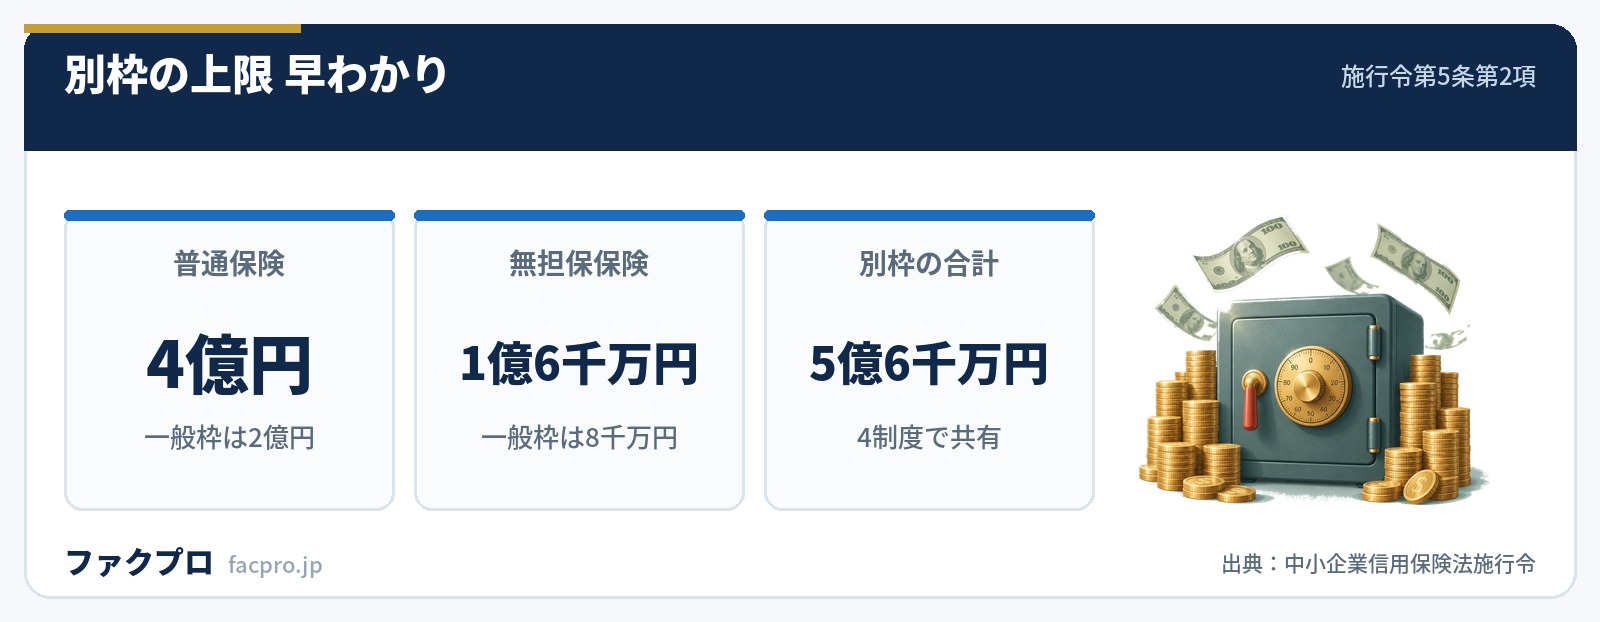
“法第十八条の政令で定める限度額は、普通保険にあつては四億円(その中小企業者が中小企業等協同組合、協業組合、商工組合…又は法第二条第一項第十号に規定する酒類業組合であるときは、八億円)、無担保保険にあつては一億六千万円、特別小口保険にあつては四千万円とする。
同条第1項は、この枠を使う保険関係として①激甚災害の災害関係保証 ②東日本大震災復興緊急保証 ③経営安定関連保証 ④危機関連保証の4つを指定しています。つまり4つの制度がこの1つの枠を分け合う構造で、普通保険4億円と無担保保険1億6,000万円を足した5億6,000万円が別枠全体の上限です。一般枠2億8,000万円のちょうど2倍にあたります。
てん補率と保険料率 — 100%という数字はどこにもない
よく出てくる「100%保証」という言い方は、2つの別の率が混ざったものです。日本政策金融公庫が信用保証協会に払う保険のてん補率と、信用保証協会が金融機関に対して負う保証割合は別物です。
| 保険の種類 | 原則 | 経営安定関連保証 | 危機関連保証 |
|---|---|---|---|
| 普通保険 | 70%(第3条第2項) | 80%(第13条) | 90%(第16条) |
| 無担保保険 | 80%(第3条の2第2項) | 80% | 90%(第16条) |
| 特別小口保険 | 80% | 80% | 90%(第16条) |
第16条は「百分の九十」と読み替えると書いていて、「百分の百」という文言は4法令のどこにも置かれていません。全国信用保証協会連合会も「この代位弁済額の70〜90%(この率を保険填補率といいます。)を保険金として(株)日本政策金融公庫から信用保証協会が受領します」としています。条文上の最大値は危機関連保証の90%です。
保険料率のほうは固定です。施行令第3条(経営安定関連保証)と第4条(危機関連保証)は、普通保険と無担保保険を0.41%、特別小口保険を0.19%と定めています(特殊保証はそれぞれ0.35%と0.15%)。通常は施行令第2条第1項で0.1%から1.84%の範囲を事故率に応じて決めるので、この固定率は別ルートです。
認定の窓口と、認定書の30日
認定するのは「その住所地を管轄する市町村長又は特別区長」です(第2条第5項柱書・第6項)。都道府県ではありません。中小企業庁は認定書について「認定書の有効期間は認定の日から30日です。認定書の有効期間内に、金融機関又は信用保証協会へセーフティネット保証の申込みをすることが必要です」としています。
ただしこの30日は、法律や政令で定められた失効期限ではありません。中小企業信用保険法とその施行令・施行規則には「認定書」「有効期間」「三十日」のいずれも出てきません。川崎市は「認定書に有効期間はありませんが、認定日から30日以内に金融機関又は信用保証協会へお申し込みください」という書き方をしていて、こちらのほうが条文に忠実です。とはいえ協会も金融機関も30日で運用しているので、実務では30日を期限として動くのが確実です。
市区町村で何が違うか
同じ号の認定でも、窓口の運用は自治体ごとにかなり違います。処理期間だけ見てもこれだけ開きがあります。
| 自治体 | 処理期間 | 窓口の運用 |
|---|---|---|
| 神戸市 | 窓口は書類に不備がなければ即日/電子申請は申請日から3営業日以内 | 窓口は前日までの事前予約が必要。予約時間を10分過ぎると受付不可 |
| 川崎市 | オンラインは平日16時までの受付分を翌営業日13時までに審査 | 窓口は2か所。認定書の原本は後日郵送 |
| 札幌市 | 翌営業日以降の発行(令和6年4月1日から当日発行を取りやめ) | 郵送希望なら申請時に返送用封筒を持参 |
| 仙台市 | 記載は見つかりませんでした | 法人は3か月以内に発行された登記事項証明書が必要(国の様式にない上乗せ) |
神戸市は同じ市の中で、窓口が即日・電子申請が3営業日以内と逆転しています。電子のほうが速いとは限りません。急ぐなら窓口、ただし前日までの予約が要る——という段取りになります。資金繰りの期限が決まっているなら、申請先の市区町村のページで「処理期間」と「予約の要否」の2点を先に確認してから動く価値があります。
住所地の読み方も分かれます。中小企業庁は「法人の場合は登記上の住所地又は事業実体のある事業所の所在地、個人事業主の方は事業実体のある事業所の所在地」としていますが、仙台市は「従たる事業所の所在地及び単なる個人の居所は『住所地』に該当しません」と狭く取っています。本店と事業所が別の市にあるなら、先に本店所在地の市区町村に照会するのが確実です。
電子申請については、中小企業庁のSNポータルを利用できる自治体が令和8年9月30日時点で29団体にとどまります。しかもリーフレットは「本システムのご利用にはGビズIDが必要となります。(※1)GビズIDプライムは、申請から発行まで1週間程度かかります」と書いていて、急いでいるときに電子申請を選ぶとかえって遅くなる場合があります(GビズIDの実際の所要期間はGビズIDプライムの取得期間で整理しています)。
危機関連保証との違い — 「指定期間」の意味が逆
危機関連保証は第2条第6項の別制度です。5項との書き分けが明確で、5項は経済産業大臣が「指定」するのに対し、6項は「認める」と書いています。
“内外の金融秩序の混乱その他の事象が突発的に生じたため我が国の中小企業に係る著しい信用の収縮が全国的に生じていると経済産業大臣が認める場合において…
期間の定めは第2条第6項ではなく、第15条の定義の括弧の中にあります。「第2条第6項の経済産業大臣が認める日から一年以内の期間(同項に定める信用の収縮の状況を勘案し、経済産業大臣が一年を限り当該期間を延長したときは、その延長した期間を含む。)における申請に基づく」——つまり1年以内、延長して最長2年です。
そして「指定期間」の意味が制度で逆になります。
| 項目 | 経営安定関連保証(1〜8号) | 危機関連保証 |
|---|---|---|
| 指定期間内にすべきこと | 認定申請まで(申込みは期間後でも対象) | 融資実行まで |
| てん補率 | 80% | 90% |
| 保証料率の目安 | おおむね1%以内 | 0.8%以内 |
| 現在の発動状況 | 1号・2号・5号・6号・7号が発動中 | 現在の認定案件なし |
中小企業庁はセーフティネット保証4号について「指定期間とは、中小企業者の住所地を管轄する市区町村長に対して事業者が認定申請を行うことができる期間をいいます」とし、危機関連保証については「危機関連保証の指定期間とは、市区町村からの認定を受けた事業者が、当該保証に係る融資実行を受けることができる期間をいいます」としています。危機関連保証が動いている局面では、指定期間の末日から実行日を逆算する必要があります。
条文の第15条は「における申請に基づく」と書いていて、期間内にすべきは申請のようにも読めます。それでも保証を出すのは協会なので、実務は中小企業庁の運用が基準です。なお危機関連保証の発動実績は、平成30年4月1日の制度創設以来、新型コロナの1回だけ(令和2年2月1日から令和3年12月31日)です。
認定が出ても保証が出るとは限らない
神戸市の書き方がいちばん踏み込んでいます。「※『別枠』により保証枠は拡大されますが、保証の諾否や保証金額等は兵庫県信用保証協会が行う保証審査により決定されます」。中小企業庁も全ての号のページに「信用保証協会または金融機関による審査の結果、ご希望にそいかねる場合がございますので、あらかじめご了承ください」という趣旨の一文を置いています。枠が増えることと、借りられることは別の話です。審査の結果が読めないうちは、売掛金の入金を前倒しする手段も並行して見ておくほうが安全です。各社の条件は下の表で比べられます。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
セーフティネット保証のよくある質問
認定の申請先は都道府県ですか、市区町村ですか?
市区町村です。第2条第5項柱書が「その住所地を管轄する市町村長又は特別区長の認定」としています。
5号はいま使えますか?
2026年10月29日時点で発動中です。令和8年10月1日から12月31日の指定業種は526業種で、原則として3か月ごと(1月・4月・7月・10月の各初日)に入れ替わります。自社の細分類番号(4桁)がリストにあるかを確認してください。
一般の保証枠を使い切っていても借りられますか?
別枠なので、一般枠とは別に計算されます。ただし別枠どうしの合計には施行令第5条第2項の上限(普通保険4億円・無担保保険1億6,000万円・特別小口保険4,000万円)があり、災害関係保証・東日本大震災復興緊急保証・経営安定関連保証・危機関連保証の4制度でこの枠を共有します。
1号は売掛金だけが対象ですか?
施行規則第2条が前渡金返還請求権も対象に入れています。材料の仕入れのために前払いしたあとで取引先が倒れた場合も1号の対象です。
認定書をもらってから、いつまでに申し込めばよいですか?
中小企業庁は認定の日から30日としています。中小企業信用保険法とその施行令・施行規則にはこの期間を定めた条文が置かれていませんが、協会・金融機関とも30日で運用しているため、30日を期限として動くのが確実です。指定期間が延長されても、すでに出ている認定書の30日が延びるわけではありません。
保証協会が代位弁済したあとはどうなりますか?
協会が求償権を取得し、債務者は協会に返済していくことになります。第7条は「その求償に努めなければならない」という努力義務を定め、信用保証協会法第20条第3項は回収業務について「弁護士(略)を代理人とし、又は債権回収会社(略)に委託するものとする」としています。詳しくは債権回収会社(サービサー)と代位弁済を見てください。
このページの数値と引用は、すべて法令および中小企業庁・全国信用保証協会連合会・各信用保証協会・各市区町村の公開ページの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。記載が確認できなかった項目は書いていません。(確認日:2026年10月29日)



