
供託の事情届とは|税が先か民事が先かで様式が変わる
取引先への売掛金が差し押さえられ、しかも差押えが2つ重なった。このとき支払う側(第三債務者=売掛先)は売掛金を供託することになり、供託したあとに事情届という書面を出します。「どういう事情で供託したのか」を手続の主催者に知らせる書面です。
この事情届は、名前こそ1つですが中身が1つではありません。税の差押えが先だったのか、裁判所の差押えが先だったのかで、出す相手も、根拠になる条文も、記載する項目の数も、費用を請求できるかどうかも入れ替わります。条文と実際の書式を突き合わせて整理します。
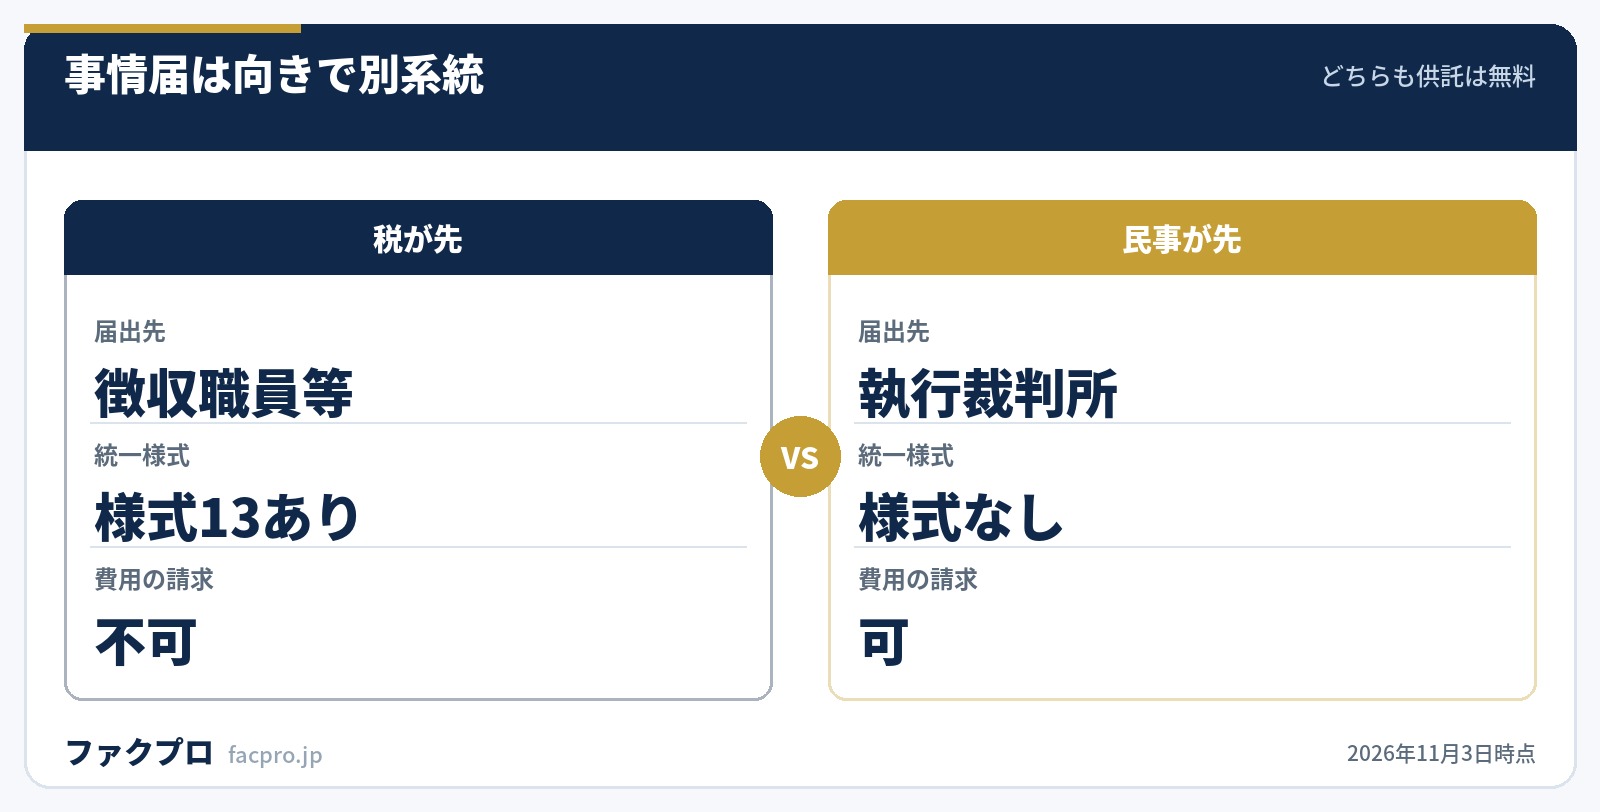
- ▸出す相手が逆になります。税の差押えが先なら徴収職員等あて、裁判所の差押えが先なら執行裁判所あてです。
- ▸全国統一の様式があるのは税が先のときだけ。国税庁の別紙様式13がこれにあたり、民事が先のときは各執行裁判所の独自書式になります。
- ▸供託の費用を請求できるのは民事が先のときだけ。民事訴訟費用等に関する法律28条の2は、税が先の場合の根拠条文を引いていません。
- ▸提出期限も罰則もありません。ただし出さないと取立訴訟を起こされ、判決で供託を命じられることがあります。
事情届の基本
| 事情届とは | 供託した第三債務者が、供託の事情を届け出る書面 |
|---|---|
| 税が先のときの届出先 | 徴収職員等(滞調法20条の6第2項) |
| 民事が先のときの届出先 | 執行裁判所(滞調法36条の6第2項) |
| 純粋な民事のときの届出先 | 執行裁判所(民事執行法156条4項) |
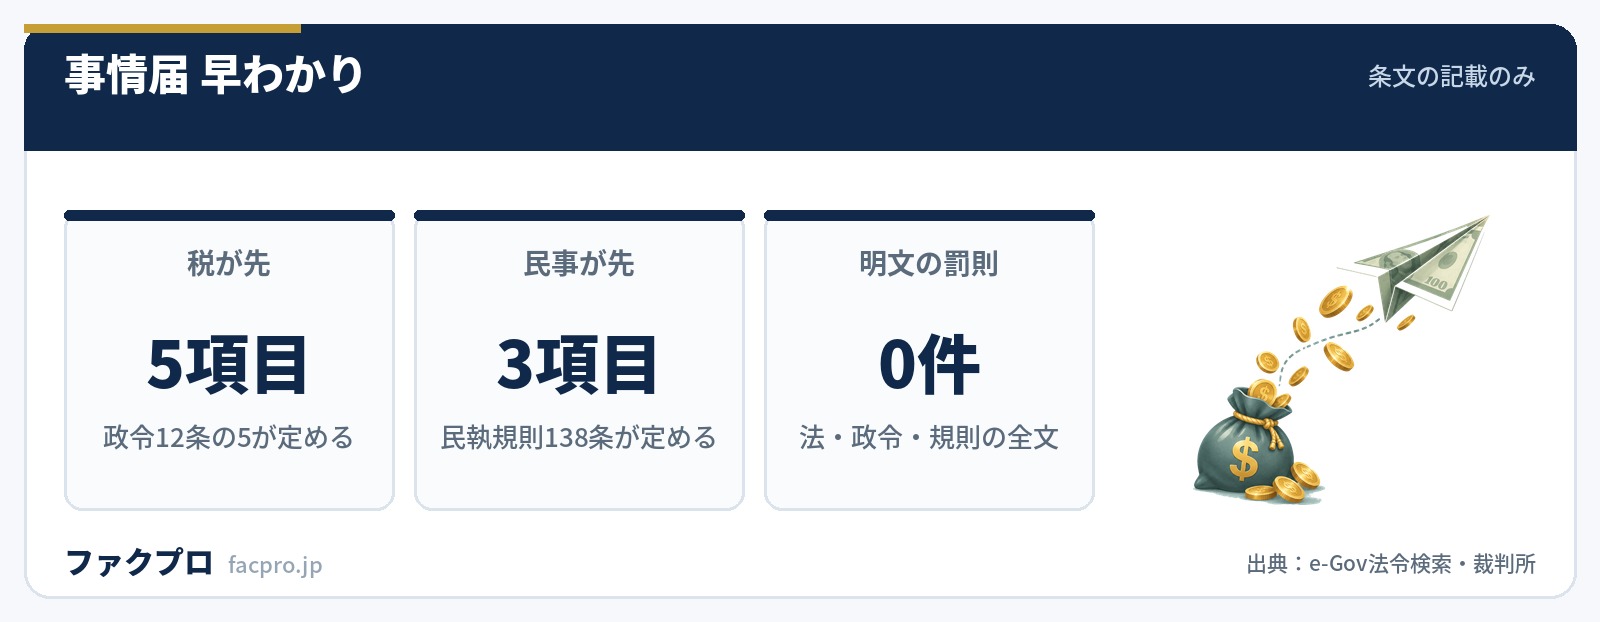
| 方式の根拠(税が先) | 滞調法政令12条の5。記載事項は5号 |
| 方式の根拠(民事が先) | 滞調法規則43条1項。記載事項は4号 |
| 方式の根拠(純粋な民事) | 民事執行規則138条1項。記載事項は3号 |
| 全国統一様式 | 税が先は国税庁 別紙様式13。民事が先は統一様式なし |
| 添付書類 | 供託書正本(政令12条の5第2項・各規則2項) |
| 提出期限 | 条文に期限は置かれていない |
| 罰則 | 滞調法・同政令・同規則に過料・罰金の定めがない |
| 費用の請求 | 民事が先は可。税が先は不可 |
| 書類作成費用の額 | 供託または事情届1件につき150円(民訴費用規則8条の2) |
| 供託自体の手数料 | 無料 |
滞納処分と強制執行等との手続の調整に関する法律・同政令・同規則、民事執行法・同規則、民事訴訟費用等に関する法律・同規則、国税庁の滞調法逐条通達と別紙様式から。
事情届とは
売掛金に差押えが2つ重なると、売掛先は誰に払えばよいか分からなくなります。そこで売掛金の全額を法務局(供託所)に預け、あとは手続の主催者に配ってもらう、という仕組みが用意されています。これが供託です。供託しただけでは、手続の主催者はそのことを知りません。だから供託した側が自分で知らせる。その書面が事情届です。
ここで押さえておきたいのは、民事執行規則の中に「事情届」と名のつく条文が4つあることです。71条は不動産の強制管理、130条は動産執行の配当協議、76条は執行官の報告で、売掛先が出す事情届は138条だけです。検索して出てきた条文がどれなのかを、まず確認する必要があります。
届出先は差押えの向きで入れ替わる
滞納処分(税)と強制執行(民事)が重なった場合の供託は、滞調法という調整法が引き受けています。条文の助動詞が向きで逆転します。
“第三債務者は、滞納処分による差押えがされている金銭の支払を目的とする債権について強制執行による差押命令又は差押処分の送達を受けたときは、その債権の全額に相当する金銭を債務の履行地の供託所に供託することができる。2 第三債務者は、前項の規定による供託をしたときは、その事情を徴収職員等に届け出なければならない。
“第三債務者は、強制執行による差押えをした債権者が提起した次条に規定する訴えの訴状の送達を受ける時までに、その差押えがされている金銭債権について滞納処分による差押えがされたときは、その債権の全額に相当する金銭を債務の履行地の供託所に供託しなければならない。2 第三債務者は、前項の規定による供託をしたときは、その事情を執行裁判所に届け出なければならない。
税が先なら供託はできる(任意)で、届出先は徴収職員等。民事が先なら供託はしなければならない(義務)で、届出先は執行裁判所。供託するかどうかの自由も、出す相手も、両方とも入れ替わります。
「民事が先なら執行裁判所」は、本差押えが先の場合の話です。仮差押えが先だったときは滞調法36条の12が20条の6を準用するので、届出先は徴収職員等に戻ります。仮差押えは本差押えと違い、取立てができない保全の手続なので、調整の設計が税が先のときと同じ型になっています。差押命令が届いたら、それが本差押えか仮差押えかを先に確認するのが実務上の分かれ目です。
記載事項は5項目・4項目・3項目に分かれる
3つの条文を並べると、記載事項が階段状に増えていきます。
| 根拠条文 | 場面 | 記載事項 |
|---|---|---|
| 民事執行規則138条1項 | 純粋な民事の二重差押え | 3項目(事件の表示/当事者の氏名又は名称/供託の事由と金額) |
| 滞調法規則43条1項 | 民事が先・あとから税 | 4項目(左の3つ+徴収職員等の属する庁の名称と所在) |
| 滞調法政令12条の5第1項 | 税が先・あとから民事 | 5項目(滞納者の氏名住所/強制執行事件の表示/債権の特定/他の滞納処分/供託の事由・金額・供託所・供託番号・年月日) |
注目したいのは供託所の表示・供託番号・供託の年月日です。これを条文で求めているのは政令12条の5だけで、2つの最高裁規則は求めていません。供託書正本を添付させることで代替させる作りになっています。
ところが実際の書式を7庁分集めてみると、裁判所の書式はどこも供託所欄と供託番号欄を持っています。規則が求めていない項目を、実務では全庁が書かせているということになります。
記載事項の数の違いは、そのまま売掛先の事務量の違いです。税が先のときは滞納者の住所氏名と債権の特定まで書かされるので、請求書や契約書を引っ張り出す手間が増えます。任意供託なのに事務は重い、という組み合わせで、しかも後述のとおり費用も請求できません。税が先のときに徴収職員へ直接支払うという選択肢が残されているのは、この重さと釣り合っています。
全国統一の様式があるのは税が先のときだけ
国税庁は滞調法の逐条通達とあわせて17の様式を公開していて、そのうち別紙様式13が事情届です。全国どこの税務署でも同じ紙を使います。一方、民事が先のときの事情届に全国統一の様式はなく、各執行裁判所が自前の書式を用意しています。
| 書式 | 押印欄 | 差押処分・配当要求の選択肢 |
|---|---|---|
| 国税庁 別紙様式13 | あり | どちらもなし |
| 東京地裁 民事第21部 | なし | どちらもあり |
| 大阪地裁 第14民事部 | なし | 配当要求のみ |
| 札幌地裁 民事第4部 | なし | どちらもあり |
| 金沢地裁 | なし | どちらもなし |
様式13には気をつけたい点があります。政令12条の5第2項は供託書正本の添付を義務づけているのに、様式13の紙面には「供託書正本」という語が出てきません。添付を忘れても紙だけ見ていると気づけない作りです。
もう1つ。様式13の宛先欄は「税務署長殿」で固定されています。ところが同じ紙の中で、競合する差押えの相手として「県税事務所」「市役所」を選べるようになっています。政令12条の5第3項は届出先を「徴収職員等」としていて税務署に限っていないので、県税事務所や市役所が先に送達していた場合、宛先欄はそのままでは使えません。
供託の費用を請求できる場合とできない場合
供託には実費がかかります。これを請求できる根拠は民事訴訟費用等に関する法律28条の2ですが、引いている条文が限られています。
“民事執行法第百五十六条第二項若しくは第三項又は滞納処分と強制執行等との手続の調整に関する法律第三十六条の六第一項(これらを準用し、又はその例による場合を含む。)の規定により供託した第三債務者は、次の各号に掲げる費用を請求することができるものとし…
引かれているのは民事執行法156条2項・3項と滞調法36条の6第1項の3つだけで、税が先のときの20条の6第1項は入っていません。国税庁の通達もこれを明文で確認しています。
“この条第1項の規定により供託をした第三債務者は、供託をするための旅費、日当及び宿泊料その他の供託のために要した費用並びに事情届のために要した費用を請求することはできないことに留意する。
請求できる場合の金額も、条文と最高裁規則で決まっています。書類の作成費用は供託または事情届1件につき150円(民訴費用規則8条の2)。この額は2003年の規則改正で定められてから変わっていません。
| 費目 | 根拠 | 金沢地裁の記入例 |
|---|---|---|
| 供託金提出費用 | 28条の2第1項2号 | 110円 |
| 供託書正本の送付費用 | 同2号 | 110円 |
| 事情届の提出費用 | 同4号 | 110円 |
| 供託書の作成費用 | 同3号・民訴費用規則8条の2 | 150円 |
| 事情届の作成費用 | 同上 | 150円 |
| 資格証明書の取得費用 | 同5号・民訴費用規則2条の3 | 820円 |
重要なのは請求の期限です。28条の2第2項は「供託の事情の届出をする時までに請求しないときは、支給しない」と定めています。金沢地裁の注意書きも「先に事情届を提出した供託について、その費用を請求することはできません」と書いていて、請求書は事情届と同時に出す必要があります。
同じ金沢地裁の注意書きは、請求すると損をすることがある旨まで書いています。支払を受けるための書類の送付費用と、法務局で受け取るためにかかる費用は売掛先の負担で、配当手続に合わせて発行するため数か月かかることがある、という説明です。合計1,450円のために印鑑登録証明書を取りに行くことになれば、差引きはむしろマイナスになります。請求するかどうかは、金額ではなく手間で判断するのが現実的です。
期限と、出さなかった場合に起きること
滞調法とその政令・規則を全文で数えても、売掛先に向けた「日以内」も「過料」も「罰金」も1件もありません。「遅滞なく」「速やかに」という表現は出てきますが、いずれも徴収職員等・執行官・裁判所書記官の側の義務です。
では出さなくてよいかというと、そうではありません。滞調法36条の7が民事執行法157条4項を読み替えて準用していて、取立訴訟で請求が認められるときは「供託の方法によりすべき旨を判決の主文に掲げなければならない」とされています。つまり供託を命じる判決が出ます。
金沢地裁の書式は、この帰結を平易な言葉で注意書きにしています。
“事情届の不提出は、債権者から第三債務者が訴訟提起を受けることとなる場合もありますので、提出いただく際には確実にご提出いただきますようご注意ください。
事情届が税の交付要求の代わりになる
売掛先が書く事情届には、もう1つ役割があります。滞調法36条の10の条文です。
“配当期日若しくは弁済金の交付の日までにされた第三十六条の三第二項本文の規定による通知又は第三十六条の六第二項の規定による事情の届出に係る差押え国税等については、滞納処分による差押えの時に交付要求があつたものとみなす。
民事が先の場合、税務署は改めて交付要求をしなくても、売掛先の事情届に書かれているだけで、差押えの時にさかのぼって配当に入れます。売掛先の記載漏れが、国税の配当順位に直接ひびくということです。
この構造は、売掛金が差し押さえられたときの全体像を知っておくと分かりやすくなります。滞納処分と強制執行の調整と供託は義務か任意かで、供託に至るまでの流れを整理しています。
売掛先に負担をかけない回収を組む
ここまでは売掛先の立場の話ですが、裏返すと自社の売掛金が差し押さえられると、取引先に事務負担が発生するということでもあります。供託の手間、書式の取り寄せ、費用の立替え。しかも税が先のときは費用を請求できません。
取引関係への影響という意味では、差押えまで行く前に資金繰りを手当てしておくほうが安全です。売掛金を期日前に現金化するファクタリングは、2社間なら売掛先への通知を伴わない形もあり、取引先に事務が発生しません。ただし手数料の水準や対応できる売掛先の条件は会社ごとに違います。
ファクタリング会社の条件を同じ項目で比べる
当サイトに掲載している会社を、手数料・入金までの時間・買取額の下限などの同じ項目で並べています。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
事情届のよくある質問
事情届はいつまでに出せばよいですか
条文に期限は置かれていません。滞調法とその政令・規則のどこにも日数の定めがなく、民事執行法・民事執行規則にも事情届の期限はありません。ただし費用を請求するつもりなら、請求書は事情届と同時に出す必要があります。
供託するのにお金はかかりますか
供託の申請自体は無料です。法務省の供託Q&Aは「供託の申請自体には、手数料は必要ありません」と答えています。払渡し(還付・取戻し)の請求も無料で、供託関係書類の閲覧や証明書の発行にも手数料はかかりません。実費としてかかるのは郵送の切手代(1枚110円)や振込手数料です。
供託書正本をなくしました
最高裁規則は「供託書正本を添付しなければならない」としか定めていませんが、金沢地裁の書式は、正本を紛失した場合に法務局で供託証明書の発行を受け、それを添付して提出するよう案内しています。ほかの庁の書式にこの選択肢はありませんでした。扱いが庁で分かれるので、提出先に先に確認するのが確実です。
間違って供託してしまった場合は取り消せますか
東京地裁民事第21部には「不受理申請書」という書式があり、「錯誤により供託したので受理しないよう申請する」と書いて提出する扱いになっています。この手続を定めた条文は民事執行法にも滞調法にもなく、同庁の運用です。
供託命令とは違うものですか
別の制度です。供託命令は民事執行法161条の2が定めるもので、差押債権者の住所や氏名を秘匿する決定が出ているときに、裁判所が第三債務者に供託を命じる仕組みです。滞調法の全文に「供託命令」の語は1か所も出てこないので、税と民事が競合する場面には組み込まれていません。
陳述催告書との関係は
別の書面です。陳述催告は差押命令が届いた段階で、債権の有無や金額を答えるもので、供託の前の手続です。詳しくは陳述催告の記事をご覧ください。供託するかどうかの判断そのものについては第三債務者の供託で整理しています。
このページの数値と引用は、すべて法令・裁判所・国税庁・法務省の条文・通達・公表資料を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年11月3日)



