
連鎖倒産を防ぐ制度|保証1号と倒産対応資金
取引先が倒産した。回収できるはずだった売掛金が消え、自社の支払いだけが予定どおり来る——これが連鎖倒産の入り口です。
公的な受け皿は用意されています。ただし、使える条件は制度ごとにかなり違い、取引先が国の指定を受けていなければ使えない制度もあります。ここでは中小企業庁・経済産業省・日本政策金融公庫・中小機構の公表資料と条文だけで、使える順番を整理します。
- ▸セーフティネット保証1号は、経済産業大臣が指定した事業者に対する売掛金だけが対象です。指定事業者リストは2026年7月31日時点で全国2社しか載っていません。
- ▸1号が使えないときの第一選択は日本政策金融公庫の取引企業倒産対応資金。指定は不要で、売掛金50万円以上か取引依存度20%以上で足ります。
- ▸経営セーフティ共済は、加入後6か月と掛金6か月分が条文上の要件です。倒産を見てから加入しても今回には間に合いません。
- ▸「夜逃げ」の扱いは制度で分かれます。共済は該当しないと明記、公庫(中小企業事業)は行方不明を倒産に含めています。
取引先が倒産したら|同時に動かす3つ
やることは大きく3つで、順番ではなく同時進行です。
| やること | 期限の考え方 | 主な窓口 |
|---|---|---|
| 債権の届出 | 破産・再生とも裁判所が定めた届出期間内。逃すと配当の対象から外れます | 破産管財人・再生債務者/裁判所 |
| 当面の資金の確保 | 1号の認定は指定期間内(約1年)。共済の共済金は倒産日から6か月以内 | 市区町村の商工担当課/信用保証協会/日本政策金融公庫/中小機構 |
| 税務の処理 | 貸倒損失の計上時期は法人税基本通達9-6-1〜9-6-3の区分で決まります | 顧問税理士 |
このうちいちばん先に確認すべきは1号の指定です。取引先が指定されていれば別枠で100%保証の道が開きますが、指定されていなければ最初から選択肢に入りません。
セーフティネット保証1号|まず指定事業者リストを見る
正式には経営安定関連保証(中小企業信用保険法第2条第5項)といい、その第1号が連鎖倒産防止です。条文はこうなっています。
“破産手続開始、再生手続開始、更生手続開始又は特別清算開始の申立てその他経済産業大臣が定める事由が生じた事業者であつて、経済産業大臣が指定したものに対する売掛金債権その他経済産業省令で定める債権の回収が困難であるため、当該中小企業者の経営の安定に支障を生じていると認められること。
条文の核心は「経済産業大臣が指定したもの」です。中小企業庁が公表している指定事業者リスト(2026年7月31日更新)に載っているのは、次の2社だけでした。
| 事業者 | 所在地 | 指定期間 |
|---|---|---|
| 株式会社EVモーターズ・ジャパン | 福岡県北九州市若松区 | R8.4.14〜R9.4.13 |
| 株式会社全東信 | 大阪府大阪市中央区 | R8.7.6〜R9.7.5 |
取引先がこのリストに載っていなければ、1号の認定申請そのものができません。リストは随時更新されるので、倒産の報を聞いたらまず最新版を確認してください。指定期間は約1年で、官報の告示日より前から始まっている点にも注意が必要です。
| 認定基準① | 指定事業者に対し50万円以上の売掛金(役務の提供による営業収益で未収のものを含む)債権または前渡金返還請求権を有すること |
|---|---|
| 認定基準② | 50万円未満しか有していないが、当該指定事業者との取引依存度が20%以上であること |
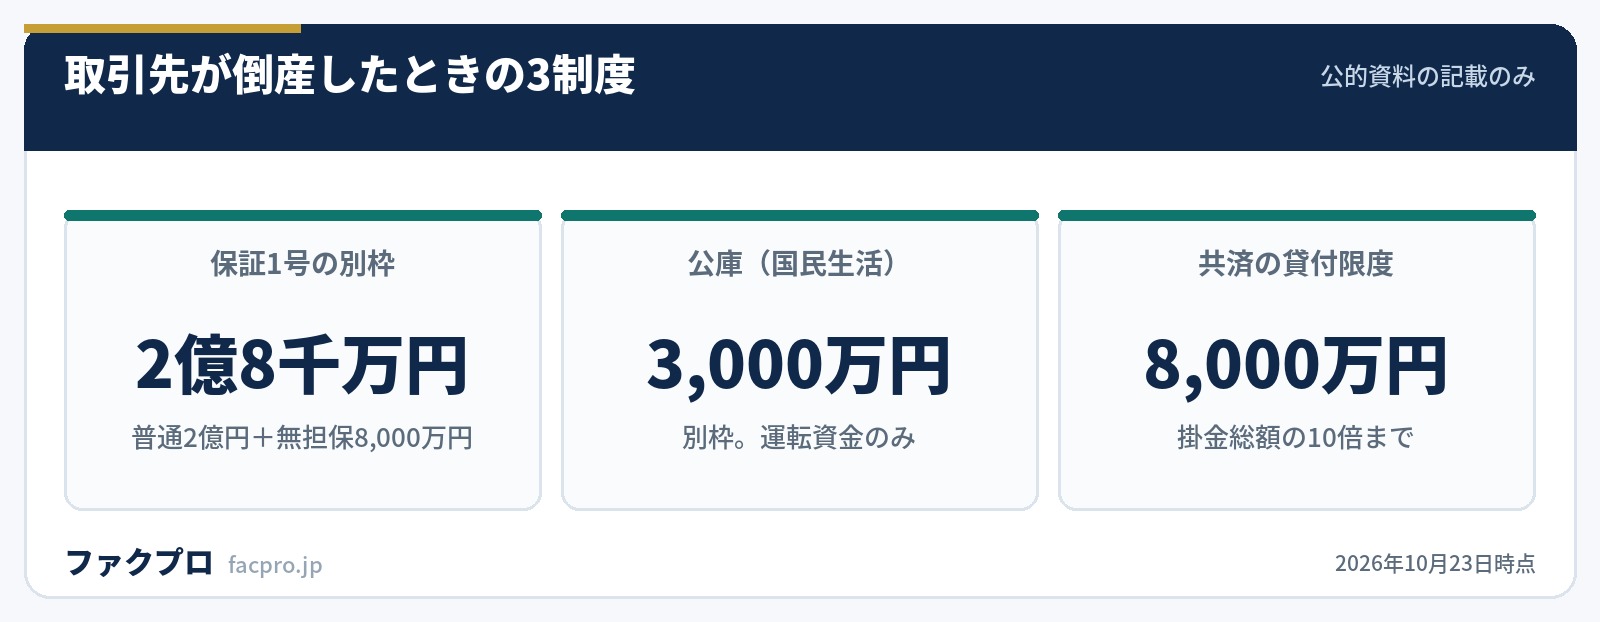
| 保証限度額(別枠) | 普通保証2億円以内/無担保保証8,000万円以内/無担保無保証人保証2,000万円以内 |
| 一般保証との合計 | 各々最大で2億8千万円まで |
| 保証割合 | 100%保証 |
| 保証料率 | おおむね1%以内(各信用保証協会・各保証制度ごとに定められています) |
| 認定の窓口 | 本店(個人事業主は主たる事業所)所在地の市町村または特別区の商工担当課等 |
| 申請書の様式 | 市町村が指定(国の統一様式は公表されていません) |
| 電子申請 | 利用できる自治体は29市区町村(令和8年9月30日時点) |
| 1号単独の認定件数・保証実績 | 記載なし |
1号の売りである100%保証は、中小企業庁の1号ページにも「セーフティネット保証制度」の概要ページにも出てきません。根拠になるのは経済産業省のプレスリリース(2026年7月10日)の「一般保証と別枠の限度額で融資額100%を保証する」、参考資料「② 保証割合:100%保証」、中小企業庁の信用補完制度のページの「原則100%を保証」の3つです。
1号ページだけを根拠に「100%保証」と書くと、出典をたどった人がその記述に行き着けません。引用するなら出典をプレスか概要資料にそろえてください。なお5号の保証割合は平成30年4月1日の申込受付分から100%→80%に変わっており、号によって違います。
1号は民事再生専用ではない
中小企業庁の1号ページは制度をこう説明しています。
“民事再生手続開始の申立等を行った大型倒産事業者に対し、売掛金債権等を有していることにより資金繰りに支障が生じている中小企業者を支援するための措置です。
ところが条文(中小企業信用保険法2条5項1号)が挙げているのは破産手続開始・再生手続開始・更生手続開始・特別清算開始の4つの申立てです。案内ページ・経産省の概要資料・近畿経済産業局のページは、いずれもそれを「民事再生手続開始の申立等」とまとめています。
実際、指定事業者リストに載っている全東信は破産手続開始の事例です。「うちの取引先は破産だから1号は関係ない」と読み飛ばすと、使える制度を落とします。「大型倒産事業者」という言い方も行政上の呼称で、条文には出てきません。
要件についても、案内ページの「対象中小企業者」は50万円と20%の2項目だけですが、条文はそれに加えて「回収が困難であるため、当該中小企業者の経営の安定に支障を生じていると認められること」を求めています。売掛金が50万円あるだけでは足りない建て付けです。
用語も資料で揺れています。中小企業庁の1号ページは「取引規模が20%以上」、経産省の概要資料は「取引依存度が20%以上」。公庫や共済の資料は「取引依存度」で統一されているので、窓口での説明は依存度のほうで通じます。
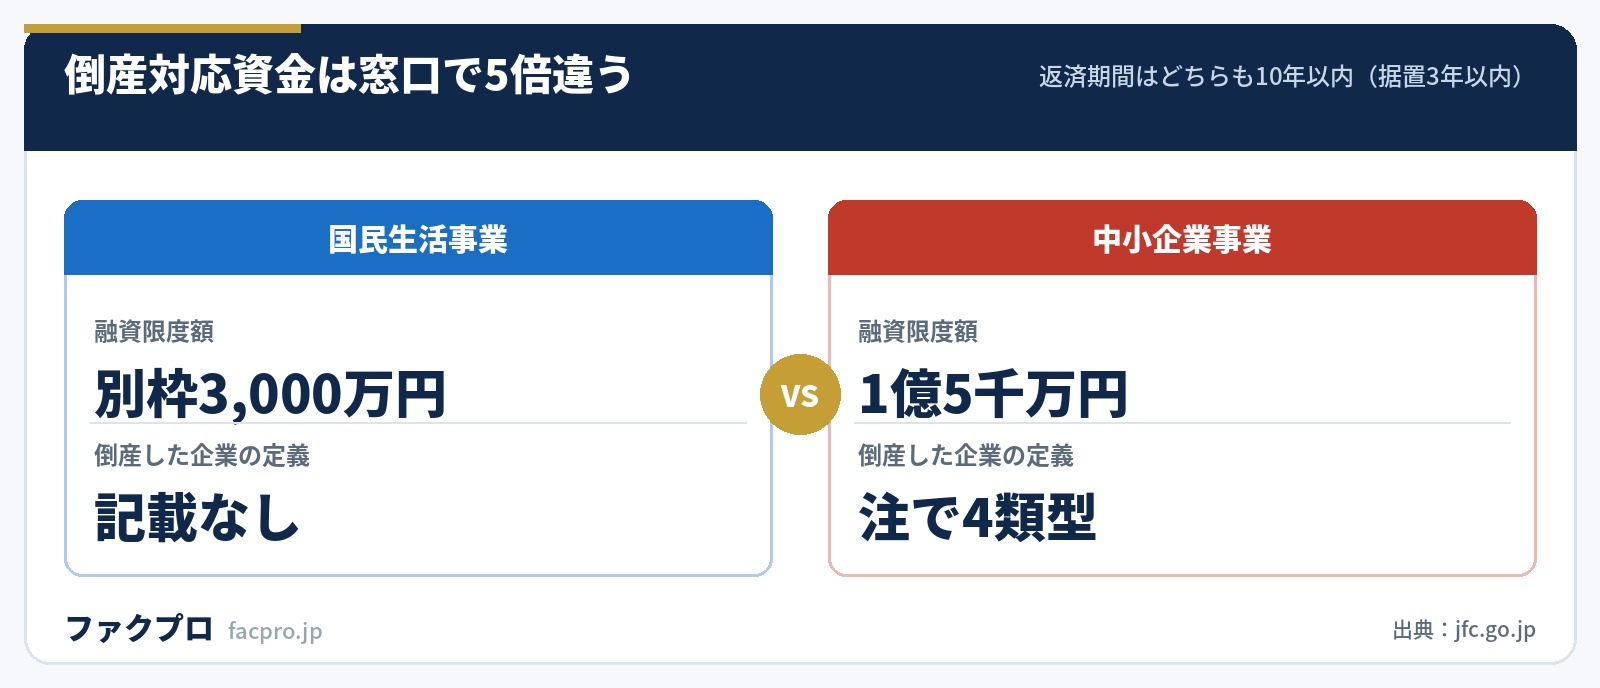
公庫の取引企業倒産対応資金|窓口で限度額が5倍違う
取引先が1号の指定を受けていなくても使えるのが、日本政策金融公庫の取引企業倒産対応資金(セーフティネット貸付)です。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 別枠 3,000万円 | 1億5千万円(直接貸付と代理貸付を合わせて) |
| 返済期間 | 10年以内(うち据置期間3年以内) | 10年以内(うち据置期間3年以内) |
| 資金使途 | 緊急に必要となる運転資金 | 緊急に必要な長期運転資金 |
| 利用要件 | 50万円以上の売掛金債権など/取引依存度20%以上 | 同左 |
| 倒産した企業の定義 | 記載なし | 注で4類型を列挙 |
| 倒産の時期 | 記載なし | 原則として借入申込み受付前1年以内に倒産したものに限る |
注意したいのは個人事業主や小規模事業者が読む国民生活事業のページには、倒産の定義も「1年以内」の制限も載っていないことです。実際に適用されるかどうかの判断材料は中小企業事業のページ側にしかないので、申し込む前に両方に目を通しておくと齟齬が減ります。
設備資金は対象外で、どちらも運転資金のみです。担保・保証人の条件や具体的な利率は申込先との相談になります。
利率は基準日に強く依存します。経済産業省が2026年7月10日に出した参考資料は基準利率を「中小企業事業:2.65%、国民生活事業:3.35%」(令和8年7月現在)としていますが、公庫の金利情報は令和8年10月1日で中小企業事業 5年以内3.20%、国民生活事業(無担保)4.05〜5.65%です。
3か月で1ポイント近く動いています。利率を調べるときは、必ず公庫の金利情報ページの基準日を確認してください。省庁の参考資料に載っている数字は、公表時点のスナップショットです。
経営セーフティ共済|倒産を見てから加入しても間に合わない
経営セーフティ共済(中小企業倒産防止共済)は、取引先が倒産したときに掛金総額の10倍(上限8,000万円)まで無担保・無保証・無利子で借りられる制度です。ただし備えておく制度であって、起きてから入る制度ではありません。
| 掛金月額 | 5,000円〜20万円(5,000円単位)/積立限度額800万円 |
|---|---|
| 貸付限度額 | 8,000万円 |
| 貸付額 | 納付された掛金の10倍と、回収困難な売掛金債権等の額のいずれか少ない額 |
| 貸付条件 | 原則として無担保・無保証人・無利子(法10条2項は「経済産業省令で定める場合を除き」としています) |
| 実質の負担 | 貸付金額の10分の1に相当する額が納付された掛金から控除されます |
| 加入期間の要件 | 加入後6か月以上を経過し、かつ6か月分以上の掛金を納付していること |
| 請求期限 | 倒産日から6か月以内 |
| 償還期間 | 5,000万円未満5年/5,000万円以上6,500万円未満6年/6,500万円以上8,000万円以下7年(据置6か月を含む) |
| 違約金 | 年14.6% |
| 加入資格 | 引き続き1年以上事業を行っている中小企業者 |
| 一時貸付金 | 解約手当金の95%の範囲内/30万円以上5万円単位/年0.9%/期間1年・期限一括償還 |
加入後6か月・掛金6か月分という要件は条文(法9条1項)に置かれています。取引先の倒産を知ってから加入しても、今回の件には使えません。すでに加入していて共済金を使う場合は、倒産日から6か月以内という請求期限のほうが実務上の締切になります。
加入から12か月が経っていれば、取引先が倒産していなくても一時貸付金(解約手当金の95%の範囲内・年0.9%)が使えます。共済金の条件に当たらない場合の受け皿として覚えておくと選択肢が増えます。
掛金の税務は、個人事業主は必要経費、法人は損金に算入できます(租税特別措置法28条・66条の11)。1年以内の前納分も支払った日の属する年分・事業年度で算入できますが、令和6年10月1日以降に解約した場合、解約の日から2年を経過する日までに支出する掛金は算入できません。解約して入り直す運用は通らなくなっています。
「夜逃げ」かどうかで使える制度が変わる
取引先と連絡が取れなくなっただけで、法的整理の申立てが出ていない。このパターンは制度によって扱いが正反対になります。
同じ出来事でも、共済は使えず公庫は検討できる、という分かれ方になります。連絡が取れないだけの段階では、まず公庫の窓口に当たるのが筋です。法的整理の申立てが出れば、改めて共済と1号の両方を検討することになります。
債権届出と貸倒損失
資金の手当てと並行して、債権そのものの処理も進みます。配当を受けるには裁判所が定めた期間内の届出が必要です(破産法111条1項、民事再生法94条1項)。手続の流れは債権者集会の記事にまとめています。
配当の最低額についてよく「破産法で1,000円未満は配当されない」と説明されますが、破産法111条1項4号は「最高裁判所規則で定める額」とするだけで、金額は破産規則32条1項が「千円とする」と定めています。
しかも破産法201条5項の読み方として、届出書に受領する意思を記載しておけば1,000円未満でも受け取れるという作りになっています。少額だから届け出ても無駄、と決めてしまう前に届出書の記載を確認してください。
税務では、貸倒損失の3つの通達の語尾が違うことが効いてきます。
| 通達 | 柱書の語尾 | 読み方 |
|---|---|---|
| 9-6-1(法律上の貸倒れ) | 貸倒れとして損金の額に算入する | 損金経理は要りません |
| 9-6-2(事実上の貸倒れ) | 貸倒れとして損金経理をすることができる | 損金経理が必要です |
| 9-6-3(形式上の貸倒れ) | 備忘価額を控除した残額を貸倒れとして損金経理をしたときは、これを認める | 損金経理が必要。売掛債権に限られます |
9-6-3の形式上の貸倒れは、取引を停止した時以後1年以上が経過した場合などが対象で、担保物があると使えません。詳しい区分は貸倒損失の計上時期の記事で扱っています。
制度の時間軸が合わないとき
ここまでの制度は、どれも段階を踏みます。1号なら市区町村の認定を受けてから信用保証協会・金融機関の審査、公庫なら申込みから審査。認定や審査に要する日数は公表されていないので、自社の支払期日から逆算して間に合うかどうかを早めに見積もる必要があります。
- ✓取引先が1号の指定事業者リストに載っているか(載っていなければ公庫へ)
- ✓売掛金が50万円以上か、取引依存度が20%以上か
- ✓経営セーフティ共済に加入済みなら、倒産日から6か月以内に請求する
- ✓破産・再生の債権届出期間を手帳に入れる
- ✓自社の支払いのうち、どれが先に来るかを週単位で並べる
公的制度は条件に合えば最も低コストです。一方で、資金繰りの穴が来週に来るなら時間が合いません。その場合は、資金ショートの記事で扱っているつなぎの手段や、倒産した取引先以外の売掛債権を期日前に現金化するファクタリングを並べて比べることになります。手数料や入金までの時間は会社ごとに違うので、ビートレーディングの会社ページなどで個別の条件を確認してください。再建の相談先としては中小企業活性化協議会もあります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
このページの数値と引用は、すべて各所管機関および e-Gov 法令検索の案内ページ・公表資料と条文を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年10月23日/制度や料金は改正されることがあります)



