
EBITDA有利子負債倍率と労働生産性|業種別の中央値
自社の決算書を金融機関に持っていくと、「EBITDA有利子負債倍率が何倍か」という言い方をされることがあります。経済産業省のローカルベンチマーク(ロカベン)に入っている6つの指標のひとつで、労働生産性・自己資本比率とあわせて、取引先や支援機関が同じ土俵で会社を見るときの共通言語になっています。
ただ、この倍率は一般的なEBITDAの定義とは中身が違います。業種ごとの基準値も、「平均」ではなく「中央値」です。ここでは2022年度版のシートとPDFを直接開いて、算式・単位・業種別の中央値・点数の付き方を、どこに書いてある数字なのかまで添えて整理します。
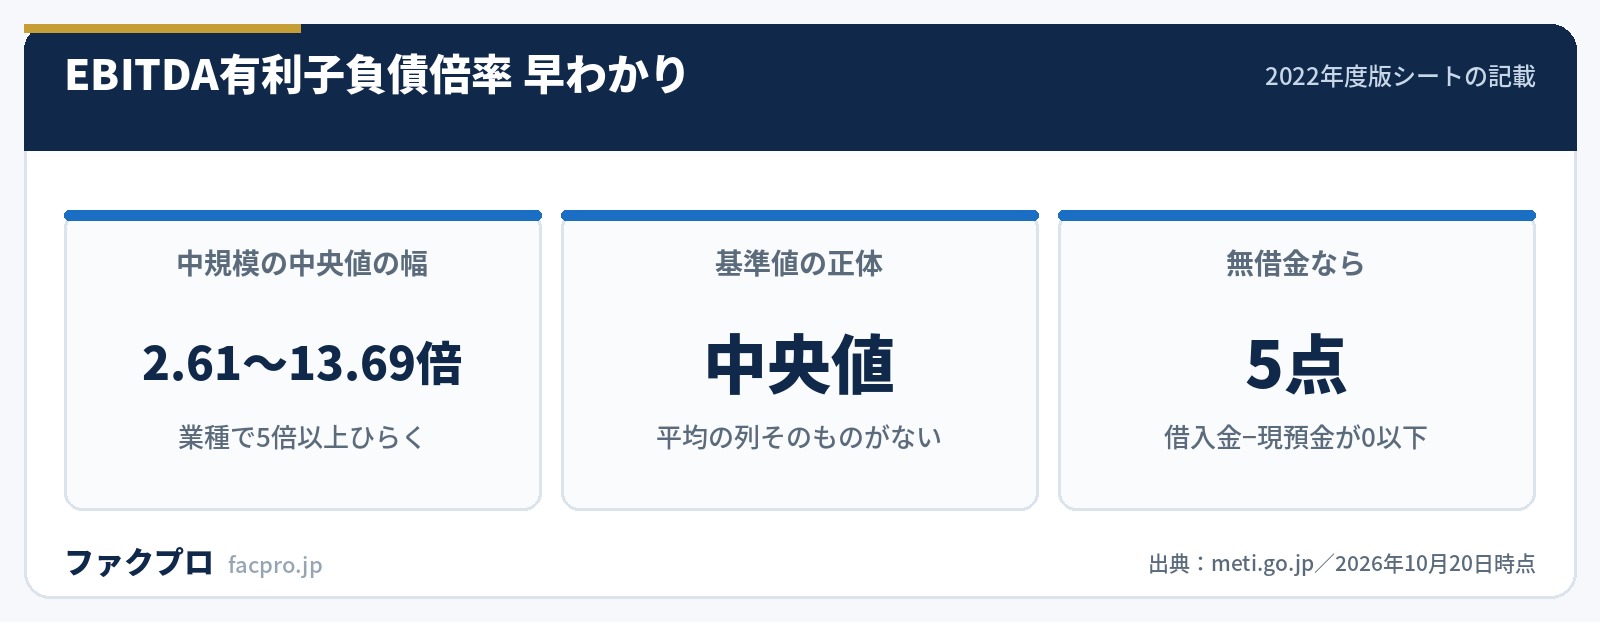
- ▸EBITDA有利子負債倍率は (借入金−現金・預金)÷(営業利益+減価償却費)。分子は「有利子負債」ではなく入力項目の「借入金」で、2022年度版から社債が入っています
- ▸業種別の値は 「中央値」であって業種平均ではありません。参照シートのヘッダに平均の列そのものがなく、画面に出る「業種基準値」は中央値を引いています
- ▸点数を決めているのは中央値ではなく ⅰ〜ⅳの4つの閾値。上位7%が5点、続く24%が4点、続く38%が3点という構成比で切られています
- ▸中規模の中央値は 2.61倍(保健衛生・廃棄物処理)〜13.69倍(観光業)。同じ10倍でも業種によって意味が真逆になります
| 指標の名前 | ④EBITDA有利子負債倍率(シート上の指標名は「EBTDA有利子負債倍率」) |
|---|---|
| 算式 | (借入金−現金・預金)÷(営業利益+減価償却費) |
| 単位 | 倍(『【入力】財務分析』M28) |
| カテゴリ | 健全性(同 L28) |
| 借入金の範囲 | 長期借入・短期借入・1年以内返済長期借入金・社債の合計(※7)。役員借入金は含めなくてよい |
| 労働生産性の算式 | 営業利益÷従業員数(単位は千円。『【入力】財務分析』M27) |
| 従業員数の定義 | 正社員。パート・派遣・契約社員は含まない。従業員兼役員は含む(※1) |
| 基準値の区分 | 小分類27業種×中規模/小規模の54行 |
| 基準値の算定対象 | 2019年4月〜2022年2月に3期連続決算書がある約37,000社 |
| 点数 | 1〜5点。構成比は上位から7%/24%/38%/24%/7% |
| 最新シート | tool2022r5.xlsm(2022年度版) |
EBITDA有利子負債倍率とは?算式と「借入金」の範囲
シートの数式セルは =(D37-D30)/(D28+D29) で、D37が借入金、D30が現金・預金、D28が営業利益、D29が減価償却費です。ガイドブックの説明文は「有利子負債がキャッシュフローの何倍かを示す指標であり、有利子負債の返済能力や健全性を測る重要な指標です。」とだけ書いています。
“④EBTDA有利子負債倍率=①(借入金-現金・預金)/②(営業利益+減価償却費)
ここで一度立ち止まる価値があるのが、分子が「有利子負債」ではなく入力項目の「借入金」だという点です。注記※7は「借入金は、長期借入・短期借入・1年以内返済長期借入金・社債の合計を入力して下さい。」としたうえで、「役員借入金の科目を別途設けている場合にはその金額を借入金に含める必要はありません。」と続けます。社長からの借入れを別科目にしているかどうかで、同じ会社の倍率が動く構造です。
※7の中身は版で変わっています。2022年度版のシートは「社債」を足し込みますが、2023年4月改訂のガイドブック(企業編)P.32に載っている※7は「長期借入・短期借入・1年以内返済長期借入金の合計」で、社債が入っていません。これは2018年度版シートの注記と同じ文面です。
つまり、社債を発行している会社は、シートで計算した倍率とガイドブックの手順で計算した倍率が一致しません。どちらを見て計算したかで数字が変わるので、金融機関に出す前にどちらの定義で作ったかを添えておくと話が早くなります。
労働生産性の計算式はどうなっているか
労働生産性は 営業利益÷従業員数 で、単位は千円です。付加価値額を使う一般的な労働生産性とは分子が違います。注記※8はこう書いています。
“※8:本分析の労働生産性は簡易的に計算したものとなりますので、経営力向上計画等に記載の際は、それぞれの定義に沿った数値を各自で計算して下さい。
ガイドブックP.30の脚注にも「地域企業の雇用貢献度や『多様な働き方』を考えれば、本来「従業員の単位労働時間あたり」の付加価値額などで計測すべき指標です。」とあります。国自身が「これは簡易版です」と2か所で断っている指標だと分かっていれば、点数が低く出ても慌てずに済みます。
従業員数の定義も独特です。※1は「従業員(正社員)には、パート及び派遣及び契約社員は含まれません。従業員兼役員は含まれます。」としたうえで、「役員のみの企業で上記定義によると0名となる場合については、1名として下さい。」と続けます。パート比率が高い業種ほど分母が小さくなり、数字が良く出るのは、この定義から来ています。
EBITDA有利子負債倍率の業種別中央値
『【参照】EBITDA基準値』のE列が中央値です。中規模と小規模で値が分かれ、全部で54行あります。主な業種を抜き出すと次のとおりです。
| 業種(小分類) | 中規模の中央値 | 小規模の中央値 |
|---|---|---|
| 保健衛生、廃棄物処理業 | 3.95倍 | 2.61倍 |
| 広告・調査・情報サービス業 | 3.77倍 | 5.98倍 |
| 専門サービス業 | 4.25倍 | 5.06倍 |
| 物品賃貸業 | 4.50倍 | 5.86倍 |
| 事業サービス業 | 4.96倍 | 8.41倍 |
| 建設業 | 5.68倍 | 6.16倍 |
| 運輸業 | 6.81倍 | 5.68倍 |
| 小売業 | 7.62倍 | 9.61倍 |
| 飲食業 | 7.72倍 | 13.08倍 |
| 金属製品製造業 | 8.40倍 | 8.76倍 |
| 一般・電気機械器具製造業 | 8.29倍 | 9.12倍 |
| 不動産業 | 8.59倍 | 12.69倍 |
| 食料品・飼料・飲料製造業 | 10.89倍 | 12.16倍 |
| 食料品卸売業 | 10.78倍 | 10.56倍 |
| 観光業 | 13.69倍 | 10.90倍 |
いちばん低い保健衛生・廃棄物処理業の小規模が2.61倍、いちばん高い観光業の中規模が13.69倍で、5倍以上の開きがあります。業種をまたいで「何倍だから危ない」と言える数字ではありません。
労働生産性の業種別中央値はマイナスの業種もある
労働生産性の中央値には、マイナスの業種が3つあります。飲食業・観光業・娯楽業です。算定対象期間が2019年4月〜2022年2月で、新型コロナの影響がそのまま入っているためです。
| 業種(小分類) | 中規模の中央値 | 小規模の中央値 |
|---|---|---|
| 不動産業 | 1,788.4千円 | 3,275.8千円 |
| 建設業 | 1,416.2千円 | 594.7千円 |
| 保健衛生、廃棄物処理業 | 1,138.1千円 | 907.3千円 |
| 化学製品卸売業 | 1,102.8千円 | 921.8千円 |
| 専門サービス業 | 645.2千円 | 271.1千円 |
| 一般・電気機械器具製造業 | 651.3千円 | 414.6千円 |
| 小売業 | 415.1千円 | 147.0千円 |
| 事業サービス業 | 325.4千円 | 308.8千円 |
| 医療業 | 292.6千円 | 292.6千円 |
| 運輸業 | 208.0千円 | 60.7千円 |
| 娯楽業 | 103.9千円 | −486.0千円 |
| 観光業 | −379.0千円 | −91.1千円 |
| 飲食業 | −798.3千円 | −1,789.2千円 |
医療業は中規模と小規模の中央値がまったく同じ値(292.6千円/6.65倍)です。これは偶然ではなく、評価付与方法のPDF4頁に「※「11_医療業 02_小規模」はn数が少ないため「11_医療業 01_中規模」の数値を採用。」と書かれているためです。小規模の医療業は、中規模の物差しで採点されています。
サンプル数の表は大分類14業種×2規模の28区分しか出ていません。小分類27業種で基準値を引いているのに、その1段階粗い粒度でしかn数が示されていない形です。2022年度版ではエネルギー・中規模が8社、医療業・小規模が2社まで小さくなっています。
点数はどう付くのか(中央値は採点に使われていない)
ここが実務でいちばん誤解されやすいところです。点数を決めているのは中央値ではなく、ⅰ〜ⅳの4つの閾値です。参照シートのG列からJ列に入っていて、画面に出る「業種基準値」(=中央値)は点数の計算式に一度も登場しません。
“対象企業における3期平均の中央値を基準値として、規模、業種別に各指標の上位7%を5点、続く24%を4点、続く38%を3点というように各点数の閾値となるⅰ〜ⅳを定めています。
6指標のうち、EBITDA有利子負債倍率と営業運転資本回転期間の2つだけ不等号が逆向きです。さらにEBITDA有利子負債倍率には優先ルールが置かれています。
- ✓借入金−現金・預金が0以下(無借金、または現預金が借入金以上)なら、計算せずに 5点
- ✓営業利益+減価償却費が0以下(償却前でも赤字)なら、計算せずに 1点
- ✓どちらも0超のときだけ、算式の結果で点数が付く
総合点は6指標×5点の30点満点で、ランクはA(24点以上)・B(18点以上)・C(12点以上)・D(12点未満)です。中小企業成長加速化補助金では、採択者のロカベン得点の中央値が21.7点、申請全体が21.0点だったことが2026年版中小企業白書に出ています。
自己資本比率の業種別中央値と、法人企業統計との違い
自己資本比率も同じシートに中央値が入っています。こちらは高いほど良い指標です。
| 業種 | 中規模の中央値 | 小規模の中央値 |
|---|---|---|
| 建設業 | 37.39% | 28.76% |
| 一般・電気機械器具製造業 | 34.70% | 25.22% |
| 金属製品製造業 | 32.10% | 24.28% |
| その他のサービス業 | 31.11% | 23.46% |
| 保健衛生、廃棄物処理業 | 31.46% | 33.14% |
| その他の卸売業 | 29.30% | 21.01% |
| 小売業 | 23.07% | 13.65% |
| 観光業 | 15.26% | 17.10% |
| 飲食業 | 14.74% | 0.78% |
| 運輸業 | 13.26% | 9.44% |
| 医療業 | 12.67% | 12.67% |
同じ「自己資本比率」でも、定義が資料ごとに違います。財務省の法人企業統計は (純資産−新株予約権)÷総資本×100 で、2026年版中小企業白書の付属統計資料15表は 純資産÷総資本×100 と注記しており、新株予約権を引くかどうかが分かれています。法人企業統計の令和6年度は全産業42.1%、資本金1,000万円未満だけ21.3%でした。
ガイドブックの数字とシートの数字が合わない
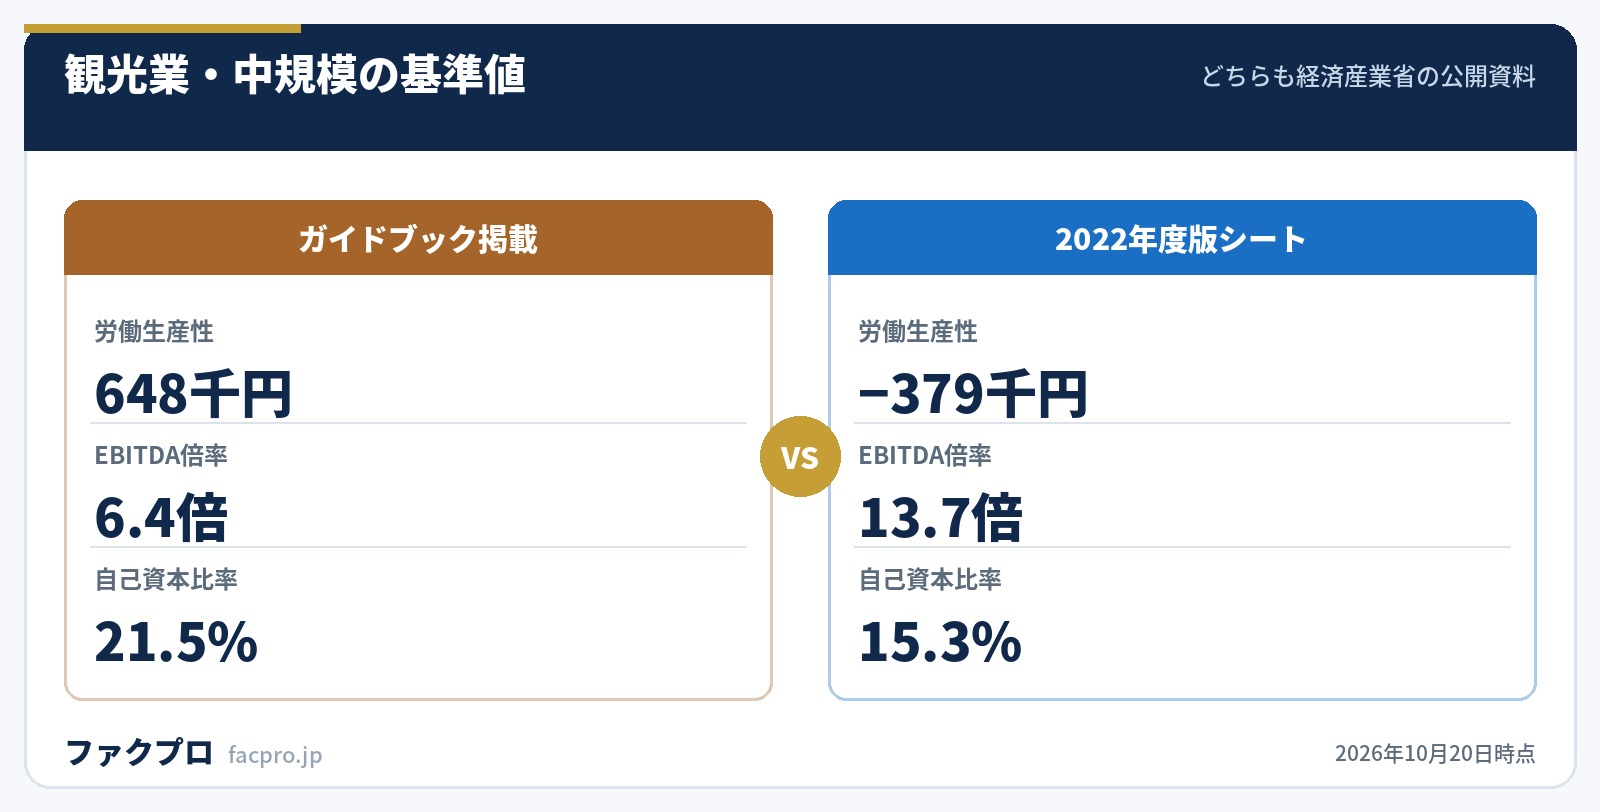
2023年4月に改訂されたガイドブック(企業編・支援機関編)と、企業向け・支援機関向けのPDFには、観光業・中規模の記入例が載っています。ところがそこに書かれた6指標の基準値は、2018年度版シートの中央値と丸ごと一致し、現行の2022年度版とは6指標すべて食い違います。
| 指標(観光業・中規模) | ガイドブック掲載 | 2022年度版シート |
|---|---|---|
| 売上増加率 | 4.1% | −4.2% |
| 営業利益率 | 2.7% | −0.0% |
| 労働生産性 | 648千円 | −379千円 |
| EBITDA有利子負債倍率 | 6.4倍 | 13.7倍 |
| 営業運転資本回転期間 | 0.4ヶ月 | 0.5ヶ月 |
| 自己資本比率 | 21.5% | 15.3% |
売上増加率・営業利益率・労働生産性の3つは符号まで逆です。どちらも経済産業省が同じページから配っている資料で、ガイドブック側のランク基準表(P.32)も2018年度版の閾値のままです。
この食い違いは、記事や資料の鮮度を見分ける指紋として使えます。観光業の説明に「648千円」「6.4倍」「21.5%」の3点セットが出てきたら、2014年4月〜2017年3月のデータで書かれたものです。現行シートは2019年4月〜2022年2月のデータで、コロナ期を挟んで水準が反転しています。
どちらを前提に動けばよいかというと、自社のスコアを出すなら必ずシート本体(tool2022r5.xlsm)です。金融機関や支援機関も最新シートを使うため、ガイドブックの数字で自己採点すると、相手と話がかみ合わなくなります。
「10倍以下」という目安はどこから来ているか
EBITDA有利子負債倍率に「10倍」という目安が付いて回るのは、中小企業庁の再生計画の基準が出どころです。
“③再生計画の終了年度(原則として実質的な債務超過を解消する年度)における有利子負債の対キャッシュフロー比率が概ね10倍以下。(注)企業の業種特性や固有の事情等に応じた合理的な理由がある場合には、これを排除するものではない。
2026年版中小企業白書の脚注にも「「債務超過」かつ「EBITDA 有利子負債倍率 10 倍超又はマイナス」(中小企業活性化協議会での支援における再生フェーズに相当)に該当する企業は約 40 万者に上る」とあります。ただし、同じ「10倍」でも分母の定義は資料ごとに3通りあります。
- ✕ロカベン … 営業利益+減価償却費
- ✕中小企業庁の再生実務(405事業データ) … 簡易CF(当期純利益+減価償却費)。資料には「405事業データでは有利子負債CF倍率が算出できないため、疑似的な指標として「金融機関債務残高÷簡易CF」を使用」とある
- ✕一般的なEBITDA … 税引前利益+支払利息+減価償却費
なお、EBITDAが何の略で何を指すのかを説明した文は、ロカベンの配布資料が扱う範囲の外にあります。書かれているのは算式と「有利子負債がキャッシュフローの何倍かを示す指標」という一文だけです。
ロカベンの使い方と、資金繰りを見るときの位置づけ
ロカベンは財務分析だけのツールではありません。配布ページは「「6つの指標」(財務面)、「商流・業務フロー」(非財務面)、「4つの視点」(非財務面)の3枚組のシートで構成されています。」と説明しています。ガイドブックは取り組み方について次のように書いています。
“ロカベンの取り組み方として「業務フローから始める」、「4 つの視点から始める」といった決まりはありませんが、対話に取り組む前に、財務分析結果を手元に準備してから始めると、対話を進めながら財務との関係性を確認できるためおすすめします。
同じガイドブックのP.08には「各シートすべてを埋めることが目的ではありません。「枠を埋めないといけない」という意識で取り組むことは対話の方向性を誤る基です。」ともあります。金融機関での認知度は95.5%、4割の金融機関が活用しているとされており、点数そのものより、相手と同じ言葉で話せることに意味がある設計です。
資金繰りの面では、EBITDA有利子負債倍率が高く出る会社ほど、入金までの期間を縮める打ち手が効きます。運転資本の考え方は運転資金とは何か、回転期間の計算は売上債権回転期間にまとめています。指標全体の構成はローカルベンチマーク6指標の解説、自己資本比率の詳細は自己資本比率の計算と目安を参照してください。
売掛金の入金を前倒しする手段としてファクタリングを検討する場合は、各社の条件を同じ項目で並べた一覧が目安になります。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
各社の詳しい条件はアクセルファクターの会社ページなどからも確認できます。
EBITDA有利子負債倍率のよくある質問
EBITDA有利子負債倍率がマイナスになったらどう読めばよいですか
分子(借入金−現金・預金)が0以下ならシート上は自動的に5点です。分母(営業利益+減価償却費)が0以下なら1点になります。同じマイナスでも、前者は無借金に近い状態、後者は償却前でも赤字という正反対の状態です。どちらでマイナスになったのかを先に確認してください。
役員借入金は借入金に入れるべきですか
※7は「役員借入金の科目を別途設けている場合にはその金額を借入金に含める必要はありません。」としています。続けて「なお、基準値の計算上、役員借入金のうち、長期借入・短期借入・1年以内返済長期借入金に計上されていないものは含まれていません。」ともあり、基準値側も同じ扱いです。別科目にしているなら外して計算すると、基準値と条件がそろいます。
労働生産性にパートを含めてもよいですか
※1が「従業員(正社員)には、パート及び派遣及び契約社員は含まれません。」としているので、含めると基準値と条件が変わります。役員だけの会社で0名になる場合は1名として計算するよう指示されています。
中央値を上回ったのに3点なのはなぜですか
点数は中央値ではなく閾値ⅰ〜ⅳで決まるためです。中央値と閾値の間隔は業種ごとに大きく違い、たとえばエネルギー・中規模のEBITDA有利子負債倍率は中央値1.08倍に対してⅲが1.17倍・ⅱが0.99倍と、わずか0.2倍の幅で点数が動きます。
どのシートを使えばよいですか
経済産業省のローカルベンチマークのページから配布されている tool2022r5.xlsm が最新です。旧版の tool2018r4.xlsm も同じページに残っているので、ファイル名を確認してからダウンロードしてください。
このページの数値と引用は、すべて経済産業省・財務省・中小企業庁の公開資料の原文を直接確認したものです。他媒体からの転載や、当サイトの推測は使っていません。(確認日:2026年10月20日/制度・数値は改正や公表により変わることがあります)



