
ペイトナーは怪しい?運営会社と仕組みを公表情報だけで確認する
「ペイトナー 怪しい」で調べる方が一定数いるのは、ファクタリング業界に登録・許認可の制度がなく、業者の見分け方が分かりにくいからだと思います。実際、金融庁はファクタリングを装った違法な貸付け(偽装ファクタリング)について注意喚起を出しています。
この記事では、印象で語らず、公表されている情報だけでペイトナーの実態を確認します。あわせて、金融庁が示している見分け方のチェックポイントも紹介します。
- ▸運営会社はペイトナー株式会社。設立・所在地・代表者・資本金がすべて公開されており、法人としての実体が確認できます
- ▸給与ファクタリングは扱っていません。会社員の給与収入は買取対象外と公式に明記されています
- ▸金融庁が示す「偽装ファクタリング」の4つの指標に照らすと、利用規約に「譲渡対価の返還を求めない」と明記されている一方、虚偽申告・規約違反の場合は解除と返還請求ができる条項もあります
- ▸「金融庁登録」「国の認可」をうたう業者は事実に反します。ファクタリング業に登録・許認可の制度は存在しません
運営会社は実在する法人
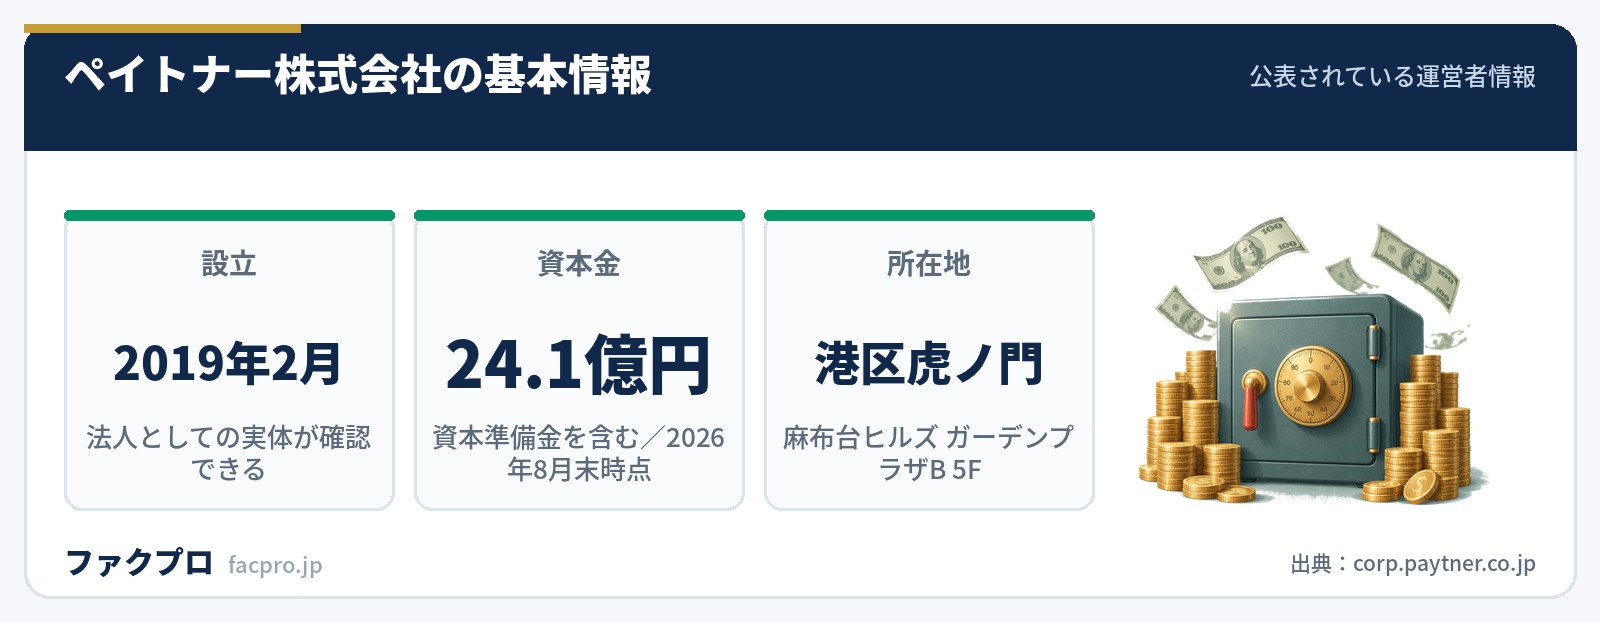
| 項目 | 内容 |
|---|---|
| 運営会社 | ペイトナー株式会社(Paytner Inc.) |
| 設立 | 2019年2月4日 |
| 所在地 | 東京都港区虎ノ門五丁目9番1号 麻布台ヒルズ ガーデンプラザB 5F |
| 代表者 | 阪井 優 |
| 資本金 | 24億1,739万579円(資本準備金を含む/2026年8月末時点) |
所在地・代表者・資本金が公開されており、法人としての実体が確認できます。ファクタリングを装ったヤミ金融には、そもそも運営者情報が曖昧だったり、所在地が実在しなかったりするケースがあるため、ここが明記されているかは最初の確認点になります。
「給与ファクタリング」ではない
ここは重要なので分けて書きます。会社員の給与を買い取ると称するサービス(給与ファクタリング)は、貸金業に該当します。金融庁がそう示しているだけでなく、最高裁判所も令和5年2月20日の決定で、給与ファクタリング取引に基づく金銭の交付は貸金業法・出資法にいう「貸付け」に当たると判断しています。貸金業の登録を受けずにこれを行う業者はヤミ金融です。
ペイトナーは買取対象外として、次を公式に明記しています。
- 正社員、アルバイト、派遣として雇用されている方の給与収入
- ランサーズやクラウドワークスといったソーシングサービスによる売上
- アフィリエイト収入、フリマアプリの売上
- すでに取引先からの支払いが遅れている請求書
- 利用者宛てに届いた請求書(公共料金やクレジットカードなど、自分が支払う側のもの)
つまり事業者が発行した請求書(売掛債権)だけを対象としており、給与債権は扱っていません。副業自体は可能とされていますが、その場合も会社員の給与や、現金手渡し・PayPay払い・クレジットカード払いでの報酬受け取りは対象外です。
金融庁が示す「偽装ファクタリング」のチェックポイント
金融庁は、契約書に「債権譲渡契約」と書いてあっても、経済的に貸付けと同じ機能を持つものは貸金業に該当するおそれがあるとしています。判断材料として挙げられているのが次の点です。
- 買取代金が債権額に比べて著しく低額である
- 売掛先が支払わなかった場合に、利用者が債権を買い戻すこととされている
- 売掛先が支払わなかった場合に、利用者自身の資金で支払わなければならないこととされている
- 譲渡したはずの債権の回収が、業者から利用者に委託されている
あわせて金融庁は、契約書にノンリコース(償還請求権なし)の規定があるかといった形式的な要素だけでなく、経済的側面や実態に照らして判断されるとも明記しています。「ノンリコースだから安全」という説明は、金融庁の記載とは合いません。
公表情報で確認できること・できないこと
| チェックポイント | ペイトナーについて公表情報から言えること |
|---|---|
| 買取代金が著しく低額か | 手数料は一律10%と公開されている。掛け目による追加の減額についての記載は見当たらない |
| 買戻し義務があるか | 利用規約第8条6項に「当該譲渡対価の返還を求めないものとします」と明記。ただし第10条6項に、表明保証違反・規約違反の場合は解除して既払い分の返還を求めうる旨の定めあり(2026年9月10日に条文を確認) |
| 利用者の資金で支払う構造か | 2社間ファクタリングの一般的な形として、取引先からの入金後に利用者がペイトナーへ申請額を支払う建て付けが公式に説明されている |
| 回収が利用者に委託されているか | 同上。取引先はペイトナーではなく利用者に支払う |
3番目と4番目は2社間ファクタリング全般に共通する構造で、これ自体が直ちに違法という意味ではありません。金融庁が問題視しているのは、そこに買戻し義務や、利用者が自己資金で穴埋めする義務が加わるケースです。したがって、申し込む前に利用規約で償還請求権の有無を自分で確認しておくのが確実です。ペイトナーについては2026年9月10日に条文を確認しており、売掛先の不払いを理由に買い戻しを求められる構造にはなっていないことを確認しています(次の専門目線ポイント参照)。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
この記事の初版では「利用規約の条文を確認できていない」と書いていましたが、その後、条文を確認できたので更新します。
利用規約第8条6項には「原債務者が対象債権の支払いを怠った場合であっても、本規約に別途定める場合を除き、当該譲渡対価の返還を求めないものとします」とあります。売掛先が支払わなかったことを理由に買い戻しを求められる構造にはなっていません。
ただし条文には「本規約に別途定める場合を除き」という留保があり、第10条6項で「表明保証が真実でない場合」「利用契約・原契約の違反があった場合」には契約を解除して既払いの譲渡対価の返還を求めることができると定められています。
つまり倒産リスクと、利用者側の申告リスクは別扱いです。金融庁が問題視しているのは前者(売掛先が払わなければ利用者が穴埋めする構造)で、後者は虚偽申告への手当てにあたります。
条件の開示レベルは高いほう
比較サイトとして11社を見てきた立場で言うと、ペイトナーは条件の開示が細かい部類です。
- 買取対象になる請求書の条件を6項目、明文で公開している(支払期日70日以内、提出済みであること、売掛先が法人または個人事業主であること、銀行振込であること、など)
- 買取対象外の売上を具体的に列挙している
- 手数料が一律10%、振込手数料330円と金額まで公開されている
- 初回の利用枠が最大50万円、拡大後の上限が最大300万円と明記されている
- 審査基準を「開示していない」と正直に書いている
条件を事前に確認したい人にとっては、開示の量そのものが判断材料になります。
公式FAQには「審査はご申請内容とご提出資料をもとに、総合的な判断で実施しております。審査基準の詳細は開示しておりません」と書かれています。
「怪しいかどうか」を印象で判断する必要はありません。見るべきなのは条件がどこまで文字で書かれているかです。
ペイトナーは買取条件を6項目、対象外の売上を具体的に列挙し、手数料を金額まで公開し、「審査基準は開示していない」ことすら明記しています。開示していない項目を「開示していない」と書くのは、隠すより誠実な扱いです。
確認しておきたい業界共通の注意点
- 「金融庁登録」「国の認可」をうたう業者は事実に反します。ファクタリング業に登録・許認可の制度は存在しません(2026年9月時点)
- 貸金業の登録があるかは、金融庁の登録貸金業者情報検索サービスで確認できます
- 悪質な取立てや高額な手数料の被害は、金融庁の金融サービス利用者相談室(0570-016811)や消費者ホットライン(188)に相談できます
よくある質問
取引先に知られますか?
公式サイトには「取引先に知られることは一切なし」と記載されています。ただし公式FAQには「入金の遅延など利用規約に反する事態が発生した際は、必要に応じてお取引先に状況を確認させていただく場合がございます」との記載もあります。
信用情報に載りますか?
公式FAQには「ペイトナーは信用情報機関への照会を行っておらず、ご提出いただいた情報をもとに審査いたします」と記載されています。借入ではないため信用情報に影響しない旨も公式に記載されています。
審査に落ちた理由は教えてもらえますか?
審査基準の詳細は開示していないと公式に明記されています。ただし「審査に通らなかった場合でも、別の請求書であらためてご申請いただけます」とも記載されています。詳しくはペイトナーの審査に落ちる7つの原因と対策で整理しています。
このページの数値と引用は、すべてペイトナーの公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月10日/公式サイトの記載は予告なく変更されることがあります)



