カテゴリー: ファクタリング基礎
ファクタリング基礎
滞納処分の停止とは|3年で納税義務が消える仕組み
滞納処分の停止は国税徴収法153条の制度で、3年続けば納税義務そのものが消えます…
コラム/記事
欠損金の繰戻しによる還付|赤字で法人税が戻る条件
赤字の年に、前の年に納めた法人税を現金で取り戻せるのが法人税法80条の繰戻し還付…
コラム/記事
売掛金が二重に譲渡されたら|債権者不確知と混合供託
売掛先に債権譲渡通知が2通届いた、通知と差押命令が重なった。そんなとき売掛先が使…
コラム/記事
第二次納税義務とは|取引先の滞納で請求は来るのか
第二次納税義務は国税徴収法の第3章(32条〜41条)に置かれた9つの類型です。取…
コラム/記事
成長促進保証(仮称)|10億円・50%保証の検討段階
限度額最大10億円・責任共有割合50%の新しい信用保証制度が審議会で議論されてい…
コラム/記事
保証料率の9区分はどう決まるのか|CRDモデル
信用保証料率の区分を決めているのは倒産の発生率です。法令の表は9行で発生率の帯を…
コラム/記事
処分制限財産とは|補助金の設備を売る前の承認
補助金で買った設備を売る・貸す・担保に入れるときは事前の承認が要ります。根拠は補…
コラム/記事
一括決済方式とファクタリング方式|取適法の明示事項
取適法の本則に「ファクタリング」の語は出てきません。3つの方式を定義しているのは…
コラム/記事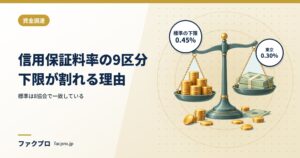
信用保証料率の9区分|下限が3通りに見える理由
信用保証料率は9区分。標準は責任共有0.45〜1.90%ですが、東京は0.30%…
コラム/記事
取適法の遅延利息 年14.6%|起算点は61日目
2026年1月1日に下請法が取適法に変わりました。遅延利息は年14.6%ですが、…