ペイトナーの仕組みを公式サイトの記載だけで解説|二社間・信用情報・70日ルールまで
ペイトナーファクタリングは、請求書を送ったあとの入金待ちを短くするサービスです。ただ「請求書を出すとお金が入る」という説明だけでは、何と引き換えにお金を受け取っているのかが分かりません。
- ▸公式FAQは「二社間ファクタリングに該当します」と明記。立て替えではなく債権の売買です。
- ▸そのため取引先が支払不能になっても、利用者に請求はしないとFAQに書かれています。
- ▸信用情報機関への照会は行わないと明記。借入の履歴が審査に持ち込まれません。
- ▸買取対象は「支払い期日まで70日以内」の確定した請求書。ここが最初の関門です。
ペイトナーの仕組みは「二社間ファクタリング」
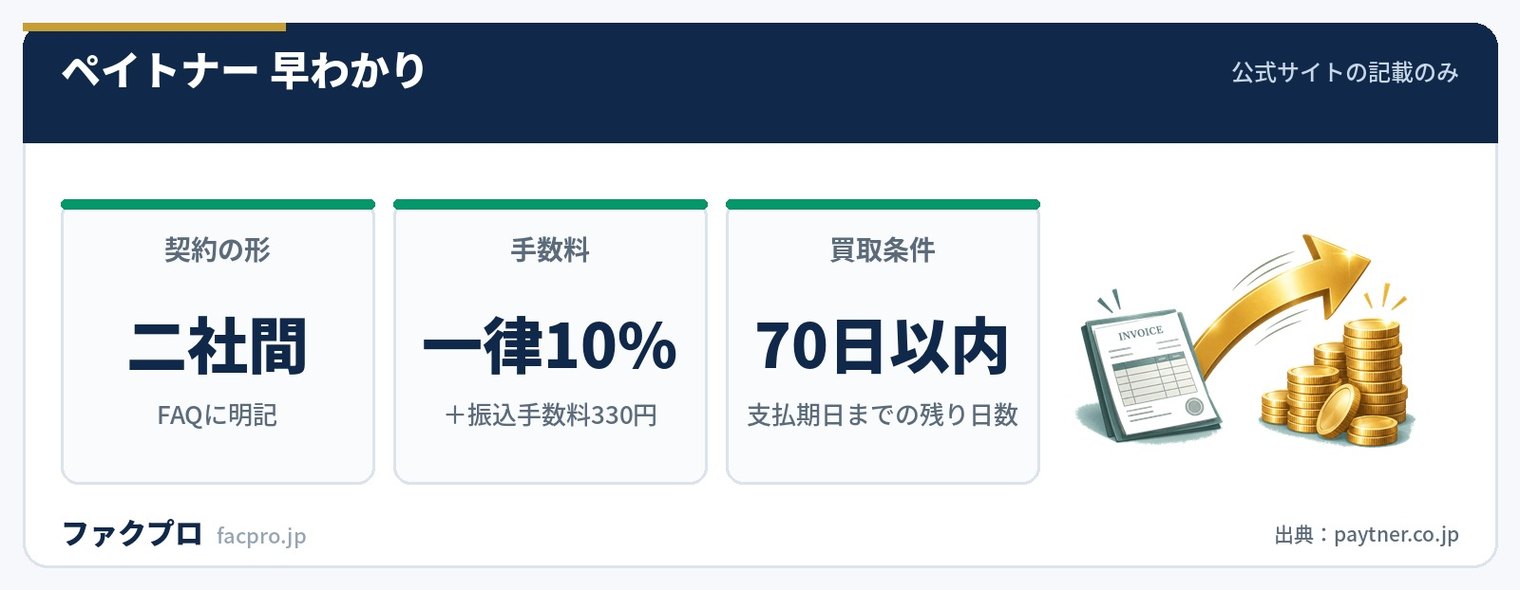
まず、公式のよくある質問がサービスをどう定義しているかを見ます。
“フリーランス・個人事業主(および法人)が取引先に送った入金前の請求書を買取し、報酬を即日入金でお支払いするサービスです。(二社間ファクタリングに該当します。)
二社間というのは、契約に登場するのが利用者とペイトナーの2者だけという意味です。売掛先(取引先)は契約の当事者になりません。そのため、取引先にファクタリングを使ったことを知らせずに済みます。
お金と請求書の動き
- 請求書を取引先に送る。ペイトナーが買い取れるのは、すでに取引先へ提出済みの請求書です
- その請求書をペイトナーにアップロードして申請する。審査を受けます
- 審査が通ると、手数料を差し引いた金額が利用者の口座に振り込まれる。ここが資金化のタイミングです
- あとで取引先から入金があったら、利用者がペイトナーに申請金額分を支払う。ここで取引が完結します
重要なのは4番目です。取引先からの入金はいったん利用者の口座に入り、そこから利用者がペイトナーへ振り込みます。取引先がペイトナーに直接払う形ではありません。これが二社間の構造です。
取引先への連絡について、書きぶりが2種類あります
「取引先に知られない」という点は、ペイトナーの訴求の中心です。ただし、ランディングページとよくある質問では、表現の強さが違います。
どちらも公式サイトの記載です。整理すると、通常の利用では取引先に連絡はいかないが、支払いが遅れた場合は例外がある、というのがよくある質問に書かれた条件です。
「取引先に知られない」を判断材料にする場合、見るべきは平常時ではなく、支払いが遅れたときに何が起きるかです。ペイトナーはその例外を公式に書いています。書いてあること自体は、利用者にとって不利な情報の開示です。
二社間の構造では、取引先からの入金を受け取ってからペイトナーに支払うまでの間、そのお金は利用者の口座にあります。ここを別の支払いに回してしまうと遅延になり、上記の例外が発動しうるということです。資金繰りの設計では、この滞留期間を「使えるお金」と数えないことが実務上の要点になります。
借入ではなく債権の売買。だから倒産しても請求されません
ペイトナーは、請求書の代金を立て替えているのではなく、請求書(売掛債権)そのものを買い取っていると説明しています。
“ペイトナーは、債権売買契約に基づき、ご利用者さまの売掛債権の買い取り(ファクタリング)を行なっております。そのため、お取引先がもし支払不能になった場合は、ご利用者さまに支払いを請求することはございません。
取引先の倒産リスクはペイトナーが負担する、とも書かれています。売買である以上、買った側が回収できなくなるリスクを負うという整理です。
信用情報機関には照会しないと明記されています
銀行融資やカードローンとの大きな違いがここです。
“ペイトナーは銀行やクレジットカードの審査とは異なり、信用情報機関への照会を行わないため、お客様の与信(信用情報)に傷がつくことはありません。
サービスページにも「借入ではないため、信用情報にも影響なし」と書かれています。つまり、過去の延滞履歴や他社借入の件数は、ペイトナーの審査には持ち込まれないということです。
ペイトナーが直近3か月分の入出金明細を必須にしているのは、その代わりの材料だと読めます。明細が不鮮明だったりマスク処理されていると審査できないと明記されているのは、ここが判断の中心にあるからだと考えると筋が通ります。
買い取ってもらえる請求書には条件があります
ペイトナーの審査で最初に効いてくるのは、利用者の属性ではなく請求書そのものの条件です。公式の「用意するもの」ページに次のように書かれています。
- ✓請求金額、支払い期日、条件等が確定しているもの
- ✓取引先に提出済みであること
- ✓支払い方法が銀行振込であること
- ✓支払い期日まで70日以内であること
- ✓「取引先名称」「請求日」「請求金額」「支払い期日」「振込先口座」が確認できること
この5つのうち、実務でつまずきやすいのが70日の条件です。支払いサイトが長い取引先の請求書は、発行した直後だと期日まで70日を超えていることがあります。
70日という条件は「今から支払い期日まで」の残り日数で判定されます。つまり、いま70日を超えていても、時間が経てば条件の内側に入ってきます。発行直後に断られた請求書でも、期日が近づいてから出し直せば対象になりうるということです。
ただし、この起算点の書きぶりは公式サイト内でも揺れています。「支払い期日まで70日以内」とだけ書くページ、「申し込み時点から支払期日までが70日以内」と書くオウンドメディア記事、「支払期日から申請日まで70日を超える請求書は対象外」と書く記事が混在しています。いずれも申請日を基準にしている点は共通しているので、判断は「申請する日から数えて何日後が期日か」で行うのが実態に合います。
主要ファクタリング比較
| 会社 | 手数料 | 最短入金 | 対象 | 必要書類 | |
|---|---|---|---|---|---|
| 株式会社No.1 | 2社間0.5〜15%/3社間0.5〜5% | 最短30分 | 法人・個人事業主 | 2点〜 | 公式 |
| イージーファクター | 2〜8% | 最短60分 | 法人・個人事業主 | 3点 | 公式 |
| ファクタープラン | 記載なし(LPは1.8〜8%) | 最短即日 | 法人のみ | 2点+契約時4点 | 公式 |
| アクセルファクター | 2社間1.0%〜/3社間0.5%〜 | 最短2時間 | 法人・個人事業主 | 3点 | 公式 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 法人・個人事業主 | 2点 | 公式 |
| QuQuMo(ククモ) | 1%〜(上限非公表) | 最速2時間 | 法人・個人事業主 | 2点 | 公式 |
| PAYTODAY | 1〜9.5% | 最短30分 | 法人・個人事業主 | 4点 | 公式 |
| labol(ラボル) | 一律10% | 最短30分 | フリーランス・個人事業主 | 3点 | 公式 |
| ペイトナーファクタリング | 一律10%+振込手数料330円 | 最短即日 | 個人事業主・法人 | 3点 | 公式 |
PR/表内の「公式」は提携リンクです。クリックしても利用条件は変わりません。掲載順と評価の決め方は掲載基準・評価方法で公開しています。
手数料は一律10%。振込手数料330円が別にかかります
ペイトナーの料金は申請金額の10%です。利用回数を重ねても下がらないと明記されています。
“利用回数に関わらず、サービス手数料は一律10%をいただいております。初期費用や月額利用料は一切ありません。
これとは別に、振込手数料が330円かかります。よくある質問には具体的な計算例が載っています。
| 項目 | 金額 |
|---|---|
| 申請金額 | 200,000円 |
| サービス利用料(10%) | ▲20,000円 |
| 振込手数料 | ▲330円 |
| 振込金額 | 179,670円 |
なお、同社のオウンドメディア「ペイッター」の記事には振込手数料を250円とするものがあります。料金ページとよくある質問はいずれも330円で一致しているため、当サイトでは330円を採用しています。
一律10%という料率は、少額の資金化ほど有利に働きます。1万円を申請したときの手数料は1,000円+330円で、率にすると13.3%です。逆に大口では、率が固定されているぶん交渉の余地がありません。他社の「1%〜」という下限表示と比べるときは、自分が実際に申請する金額で円に直してから比べてください。
上限は初回50万円、実績に応じて最大300万円
公式サイトには「取引実績に応じて、ご利用可能枠が最大300万円まで拡大されます」「利用実績に応じてご利用可能枠が自動的に見直しされていきます」と書かれています。拡大の判定は返済が完了したタイミングで都度行われるとされています。
はじめて使うときの上限が50万円である点は、資金計画に直接影響します。50万円を超える資金が必要な場合、初回で一度に調達することはできません。
必要書類は3点。2回目以降は本人確認が省けます
| 書類 | 内容 | 初回 | 2回目以降 |
|---|---|---|---|
| 本人確認書類 | 運転免許証またはマイナンバーカードのいずれか1点 | 必要 | 原則不要 |
| 請求書 | 上の条件を満たすもの | 必要 | 必要 |
| 銀行口座の入出金明細 | 直近3か月分。「誰から」「いつ」入金があったか確認できること | 必要 | 公式サイトに記載なし |
よくある質問には「※本人確認書類は初回申請時のみご提出いただきます」と明記されています。オウンドメディアの記事には「2回目以降は請求書だけ」とするものがありますが、サービス本体の記載とは区別しておくべきところです。
また、審査に口座情報の連携(Moneytree LINK)を使う仕組みについての特許出願が同社のオウンドメディアで告知されています。公式の案内上は、あくまで明細を書類として提出する前提になっています。


よくある質問
ペイトナーは借金になりますか?
公式サイトは「債権売買契約に基づき、売掛債権の買い取りを行なっております」と説明しており、借入ではないと書かれています。信用情報機関への照会も行わないと明記されています。
取引先にバレませんか?
よくある質問には「原則として、お取引先へご連絡することはございません」とあります。ただし「入金の遅延など利用規約に反する事態が発生した際は、必要に応じてお取引先に状況を確認させていただく場合がございます」という例外も書かれています。
取引先が倒産したらどうなりますか?
よくある質問には「お取引先がもし支払不能になった場合は、ご利用者さまに支払いを請求することはございません」と書かれています。実際の契約条項は契約書で確認してください。
関連記事・会社ページ
- ペイトナーファクタリングの会社ページ|手数料・入金スピード・条件のまとめ
- ペイトナーの手数料は一律10%|330円の振込手数料まで含めた実際の受取額
- ペイトナーの審査時間|公式の注記ごと確認する
- ペイトナーの審査に落ちる原因|買取条件から逆算する
- ファクタリング会社の比較表(掲載11社)
このページの数値と引用は、すべてペイトナーの公式サイトの記載を直接確認したものです。他媒体の数字の転載や、当サイトの推測は使っていません。(確認日:2026年9月11日/公式サイトの記載は予告なく変更されることがあります)